Mercados de iGaming que mais crescem desde 2023
Os dados de demanda da Blask de janeiro–abril de 2023 aos mesmos meses de 2026 mostram cinco mercados que se multiplicaram de três a dezesseis vezes. Nos doze meses seguintes, Filipinas e RDC continuaram subindo, Malawi estagnou e Ruanda caiu pela metade.
 porFëdor AnaninPublicado

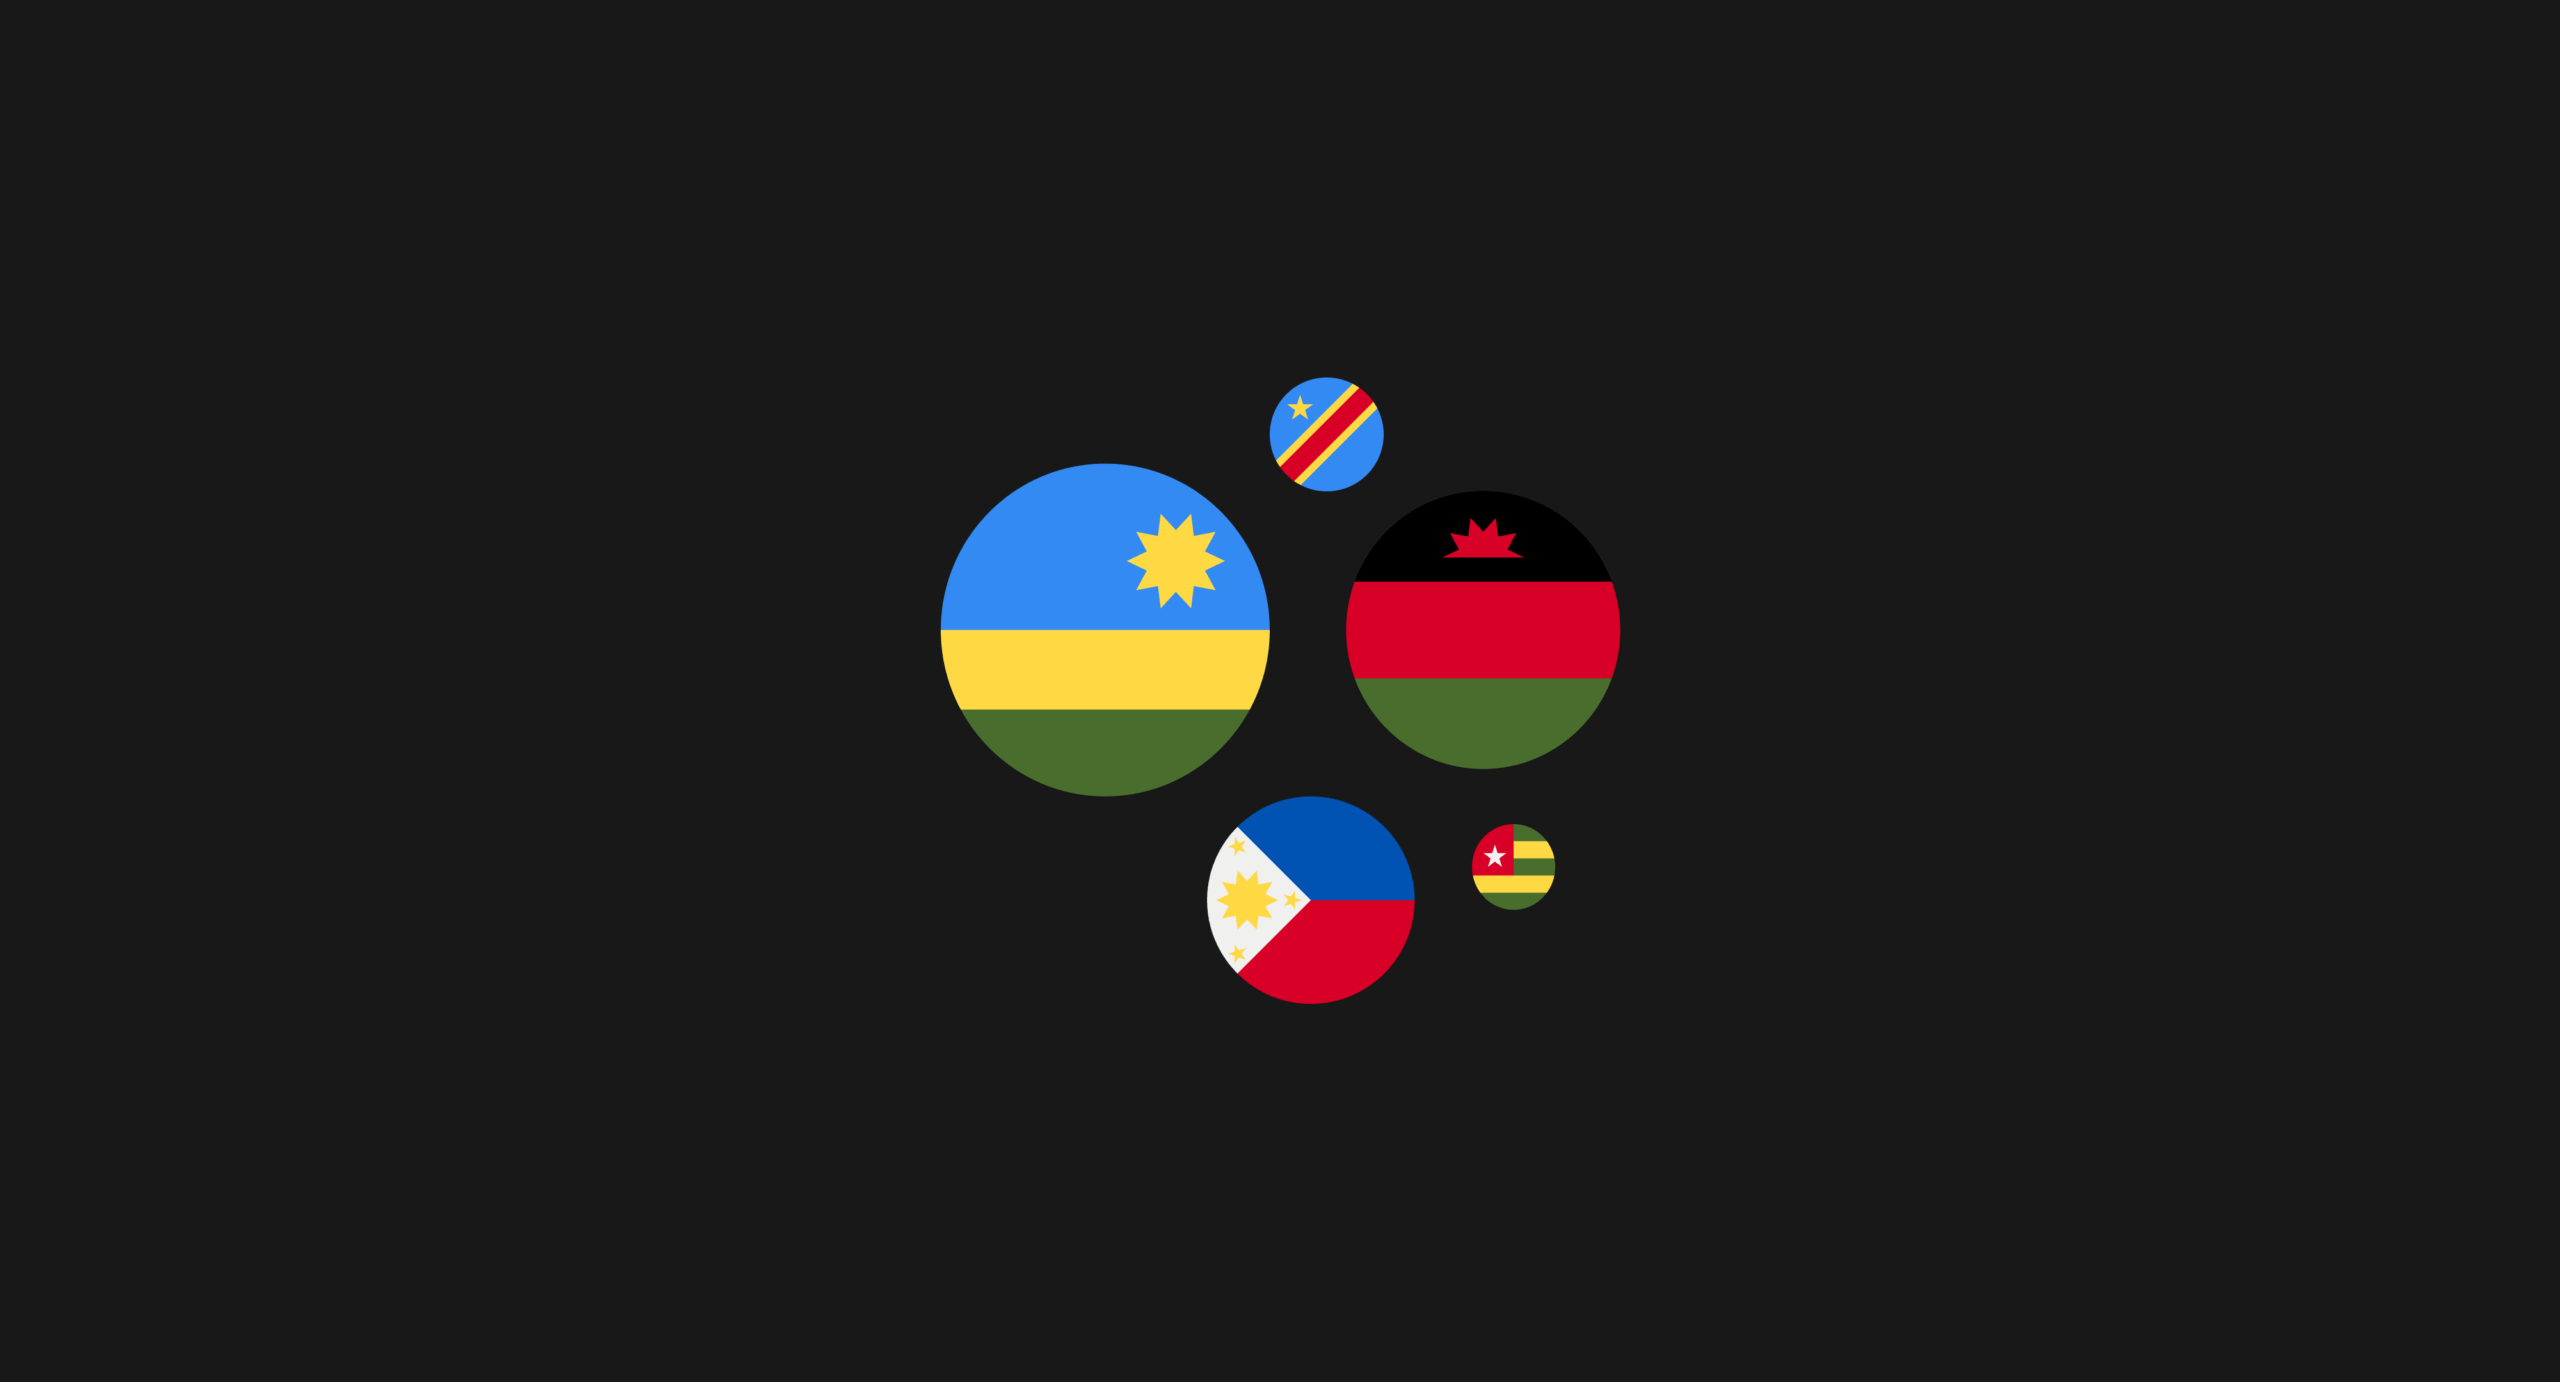
Crescimento rápido em um ano é fácil de encontrar. Um mercado pode dobrar sobre uma base baixa, entrar num ranking e estagnar. A pergunta mais difícil é quais dos mercados de iGaming que mais crescem continuaram a subir depois do primeiro salto. E quais deles ainda sobem hoje.
A Blask acompanha a demanda de iGaming em mais de 120 países desde 2023. Já comparar janeiro–abril de 2023 com janeiro–abril de 2026 elimina a distorção sazonal e isola o crescimento estrutural. Somar os doze meses até outubro de 2026 mostra quais dessas trajetórias sobreviveram ao ano.
O que a Blask mede
O Blask Index é um sinal de demanda aprimorado por IA, construído a partir da atividade de busca das marcas de iGaming. Ele mede o interesse do jogador antes da conversão em apostas ou receita. Isso faz dele um indicador antecedente de onde a oportunidade comercial se forma. A metodologia do Blask Index explica os dados de entrada.
Para dimensionar o potencial comercial, a Blask calcula o Acquisition Power Score (APS) e o Competitive Earning Baseline (CEB). O APS estima quantos clientes novos um mercado deveria atrair com a demanda atual. Já o CEB estima a receita disponível nas condições competitivas vigentes. APS e CEB são estimativas modeladas, não números reportados por operadores.
Os dois aparecem como faixas mín–méd–máx. Aquisição e receita dependem da estação, do calendário de campanhas e da intensidade competitiva. A faixa mostra o piso e o teto realistas. Já a média é o resultado mais provável nas condições atuais.
Três anos de demanda: a comparação na mesma janela
A tabela compara o Blask Index de janeiro–abril de 2023 e de 2026. Além disso, ela acrescenta o número de marcas ativas em cada mercado e coloca ao lado os doze meses até outubro de 2026.
| Mercado | Jan–Abr 2023 | Jan–Abr 2026 | Crescimento 2023–26 | Jan–Out 2026 vs 2025 | Marcas ativas |
|---|---|---|---|---|---|
| Filipinas | 33,18M | 551,62M | +1.563% | +164,2% | 172 → 346 |
| RDC | 28,49M | 114,79M | +303% | +29,3% | 26 → 37 |
| Malawi | 11,32M | 41,86M | +270% | −0,4% | 21 → 34 |
| Ruanda | 6,12M | 21,07M | +245% | −48,5% | 17 → 23 |
| Togo | 0,28M | 0,82M | +199% | +14,9% | 17 → 23 |
Três anos de crescimento não garantem outros três. Dois desses mercados ainda ganham demanda, um parou de se mover e outro perdeu metade. Por isso, a diferença entre a quarta e a quinta coluna separa um mercado que compõe crescimento de uma tendência encerrada.
Os doze meses que dividiram os mercados de iGaming que mais crescem
O corte é de 100M de Blask Index nos dez meses. Acima dele, a demanda cresceu mais em janeiro–outubro de 2026 do que nos mesmos meses de 2025. As maiores altas foram das Filipinas (+164,2%), da Venezuela (+89,7%), da Argentina (+40,2%) e da África do Sul (+39,3%). Em seguida vêm Indonésia (+37,5%) e Nigéria (+36,4%). Os mercados do grupo ficam abaixo desse corte. Eles contam a outra metade da história. Malawi passou de 95,62M para 95,27M, e Ruanda de 76,03M para 39,14M.
Venezuela, Argentina e Camarões são nomes novos numa tabela de crescimento. Além disso, o tamanho ao lado de cada taxa importa tanto quanto a taxa. Primeiro, os cinco mercados de iGaming que mais crescem desde 2023, um por um.
Filipinas: o mercado que o ranking de 2024 chamou de pico
As Filipinas são o caso mais forte de crescimento composto na base. No entanto, a versão anterior deste ranking tratou o mercado como pico de um ano. A demanda de janeiro–abril subiu de 33,18M em 2023 para 551,62M em 2026, um aumento de dezesseis vezes. Os doze meses até outubro de 2026 acrescentaram mais 164,2%.
O crescimento é amplo, não concentrado. A PTGaming lidera com 336,96M em janeiro–outubro de 2026, alta de 458,7% no ano. A Casino Plus vem em seguida com 272,93M, alta de 788,2%; a Bingo Plus soma 249,89M, alta de 306,1%. ArionPlay, GameZone, Arena Plus, NUSTAR e OkBet cresceram mais de 250% cada uma. Por fim, o número de marcas ativas passou de 172 para 346, o maior campo desta análise.
O dimensionamento comercial segue a demanda. O mercado sustenta 8,1M de novos clientes potenciais por mês, em média, numa faixa de 5,57M a 15,69M. Já o CEB médio chega a US$ 351 mi, com faixa de US$ 224,8 mi a US$ 729,7 mi, em janeiro–abril de 2026.
A receita reportada, porém, andou para o outro lado. A PAGCOR registrou queda de 23,4% na receita de janeiro–setembro de 2026. O jogo eletrônico recuou 37,2%, para PHP 27,63 bi. Em outubro de 2026, a SCCG escreveu sobre a ordem do banco central. Os provedores de pagamento tiveram de cortar os links diretos entre carteiras digitais e plataformas de aposta online. Enquanto isso, a demanda continuou subindo com um dos principais trilhos de pagamento do país fechado. A história filipina de 2026 é uma demanda que não encontrou caminho para converter.
RDC: ainda em crescimento composto
A RDC é o único mercado do grupo que cresceu nas duas janelas. Já na comparação de três anos, foi de 28,49M para 114,79M. Nos doze meses até outubro de 2026, avançou 29,3%, e as marcas ativas passaram de 26 para 37.
O crescimento, porém, agora se apoia em uma operadora. A demanda da betPawa chegou a 154,45M entre janeiro e outubro de 2026, alta de 159,7%. Isso representa cerca de metade do mercado. A NgeNge caiu 23,6% e a Winner Bet, 38,2%, no mesmo período. O dinheiro móvel segue como mecanismo. M-Pesa, Airtel Money e Orange Money respondem pela maior parte das transações de apostas, como a iGaming AFRIKA constatou.
Dimensionamento comercial: APS médio de 3,31M (2,46M–5,86M) por mês em janeiro–abril de 2026. O CEB médio fica em US$ 12,66 mi, entre US$ 9,45 mi e US$ 22,29 mi. Além disso, população grande, pagamentos mobile-first, regulador em fase inicial e base de marcas em retração. Essa combinação faz da RDC o mercado com o maior teto do grupo. É também o que exige mais diligência antes da entrada.
Malawi: como o crescimento vira platô
O número de três anos de Malawi ainda parece bom. De fato, passou de 11,32M para 41,86M, alta de 270%, com as marcas indo de 21 para 34. Já os doze meses até outubro contam a outra metade da história: 95,62M viraram 95,27M, queda de 0,4%.
Os dados por marca explicam. A betPawa, líder do mercado, cresceu 2,5%. Já a Betway caiu 20,1%, para 21,70M, e a Premier Bet avançou 6,8%. O campo passou de 21 marcas no início de 2023 para 34 no início de 2026. Com a demanda total estável, a fatia de cada marca ficou menor do que era um ano antes.
A regulação elevou os custos no mesmo período. A Gaming and Lotteries Authority de Malawi restringiu a publicidade de apostas nas emissoras. Em março de 2026, a MISA Malawi facilitou as conversas entre as emissoras e a autoridade sobre os termos. Um mercado que se formaliza enquanto a demanda estagna soma custo de conformidade sem somar jogadores.
Ruanda: o que a saída de uma marca faz com um mercado
Ruanda liderou o ranking de 2024 com crescimento de 146%. A janela de três anos, no entanto, ainda mostra 6,12M para 21,07M. Depois, a demanda foi embora: 76,03M em janeiro–outubro de 2025 viraram 39,14M nos mesmos meses de 2026, queda de 48,5%.
Uma marca responde por quase tudo. A betPawa detinha 68,36M dos 76,03M de Ruanda em janeiro–outubro de 2025, cerca de 90% do mercado. Sua demanda caiu mês a mês ao longo do primeiro semestre de 2026. Depois de junho, a marca deixa de aparecer nos dados. Winner (AFR) cresceu 438,9% e Gorilla Games, 721,6%, no mesmo período, e o mercado ainda assim caiu pela metade.
A regulação se moveu ao mesmo tempo. O Rwanda Development Board assumiu a supervisão das apostas em 2024. O licenciamento ficou suspenso até agosto de 2025, como a KT Press documentou. A partir de setembro de 2025, o imposto sobre a receita bruta dos operadores subiu de 13% para 40%. A retenção sobre ganhos líquidos passou de 15% para 25%, como a allAfrica informou. Já a fiscalização removeu mais de 7 mil caça-níqueis sem licença em 2025.
A concentração já era visível um ano antes. Em janeiro–outubro de 2025, a segunda maior marca de Ruanda detinha 4,2% da demanda. A taxa de crescimento de um mercado não diz quantas marcas produzem esse crescimento. Por isso, a lição de medição que Ruanda entrega é essa.
Por que o percentual de crescimento engana sozinho
Togo cresceu 199% na janela de três anos, de 0,28M para 0,82M, e mais 14,9% nos doze meses até outubro. Gera APS médio de 12,5 mil (6,5 mil–30,6 mil) por mês. O CEB médio fica em US$ 0,38 mi (US$ 0,20 mi–US$ 0,93 mi). A taxa é real. Ainda assim, o mercado é sete vezes menor que o de Malawi e cerca de novecentas vezes menor que o das Filipinas.
O ranking de 2026 repete o argumento. A Venezuela cresceu 89,7% e detém US$ 123 mi de CEB em janeiro–outubro de 2026. A Turquia cresceu 23% e detém US$ 9,7 bi. Portanto, uma taxa sem o tamanho ao lado não diz a um operador para onde mandar dinheiro.
As Filipinas são o caso raro das duas coisas. Têm a maior taxa da base e o segundo maior CEB do ranking. É esse, portanto, o retrato do crescimento composto em escala.
O que os operadores devem acompanhar em mercados em crescimento
Mercados em crescimento passam por etapas. A demanda sobe antes de a infraestrutura comercial acompanhar. Além disso, os sinais que importam mudam conforme a etapa.
| O que acompanhar | Por que importa |
|---|---|
| Tendência do Blask Index | A demanda ainda cresce ou estagnou? |
| Marcas ativas | A concorrência cresce junto com a demanda? |
| Distribuição do BAP | A demanda se espalha entre as marcas ou está presa em uma? |
| Faixas de APS e CEB | O mercado tem peso comercial nesta escala? |
| Status regulatório | O mercado está se estruturando ou estagnando? |
Filipinas e RDC mostram sinais positivos na maioria dessas dimensões hoje. O número de marcas cresce, APS e CEB estão em níveis que justificam atenção comercial, e a demanda não reverteu. Já Malawi passa no tamanho e falha na trajetória. Ruanda falha na trajetória, e seu número de marcas ativas recuou de 25 para 24 nos últimos doze meses.
Conclusão: acompanhe o crescimento enquanto ele ainda se move
Rankings anuais criam pontos de entrada e envelhecem em poucos meses. A edição de 2024 apontou Ruanda como o mercado a observar. Desde então, Ruanda perdeu metade da demanda. Ela também colocou as Filipinas junto aos picos de um ano. No entanto, as Filipinas cresceram dezesseis vezes em três anos e dobraram o número de marcas.
O padrão que sobrevive a um ano tem três partes: demanda subindo, marcas se multiplicando e um trilho de pagamento que funciona. As Filipinas têm as duas primeiras e estão sob pressão na terceira. A RDC tem as três. Venezuela, Argentina, África do Sul, Indonésia e Nigéria são os mercados de iGaming que mais crescem no grupo de 2026. Porém, a maioria ainda é pequena.
Assim, operadores que esperarem o próximo relatório de fim de ano vão encontrar esses mercados mais competitivos do que são hoje.
Check the leadersBook a Blask demo now
Não espere um ano inteiro pelo próximo digest com os cinco países do topo. Acompanhe todas as tendências de iGaming todos os dias, ou até de hora em hora, por conta própria.