- Updated:
- Published:
O que é iGaming e por que o mercado brasileiro encolheu
iGaming é o nome curto para apostas e jogos de azar feitos pela internet. No Brasil, esse nome cobre um mercado de $7.05B em nove meses que vem perdendo demanda desde abril.
O termo chegou ao português junto com a regulamentação, e hoje aparece em vaga de emprego, relatório de investidor e manchete de jornal. A definição é simples e cabe em uma linha.
O que quase nunca acompanha a definição é a medida: quanto esse mercado movimenta, quem fica com a demanda e para onde ela está indo.
O que significa iGaming
iGaming é a abreviação de internet gaming e descreve qualquer aposta ou jogo de azar realizado por meio eletrônico, com dinheiro real em jogo. A palavra separa o jogo online do jogo presencial — cassino físico, loteria de esquina, bingo de salão ficam de fora.
O termo não é sinônimo de videogame. Um jogo de celular sem aposta de dinheiro não é iGaming, por mais que seja jogado na internet.
O que entra no iGaming
O guarda-chuva cobre verticais que operam com lógicas comerciais diferentes, ainda que dividam a mesma licença e a mesma carteira do jogador.
- Apostas esportivas de quota fixa, incluindo ao vivo
- Cassino online: slots, roleta, blackjack, jogos de mesa
- Cassino ao vivo com crupiê por vídeo
- Pôquer online
- Jogos instantâneos e de crash
- Loterias e raspadinhas digitais
No Brasil, apostas esportivas e cassino online são as duas verticais que sustentam o mercado licenciado.
Quanto vale o mercado brasileiro
O tamanho do mercado raramente aparece nas definições do termo, e é ele que separa o Brasil de qualquer outro país de língua portuguesa.
Segundo dados da Blask, o CEB brasileiro entre janeiro e setembro de 2026 é de $7.05B. Desse total, $6.84B vêm de marcas licenciadas — 97.0% da base. O offshore responde por $214M, ou 3.0%.
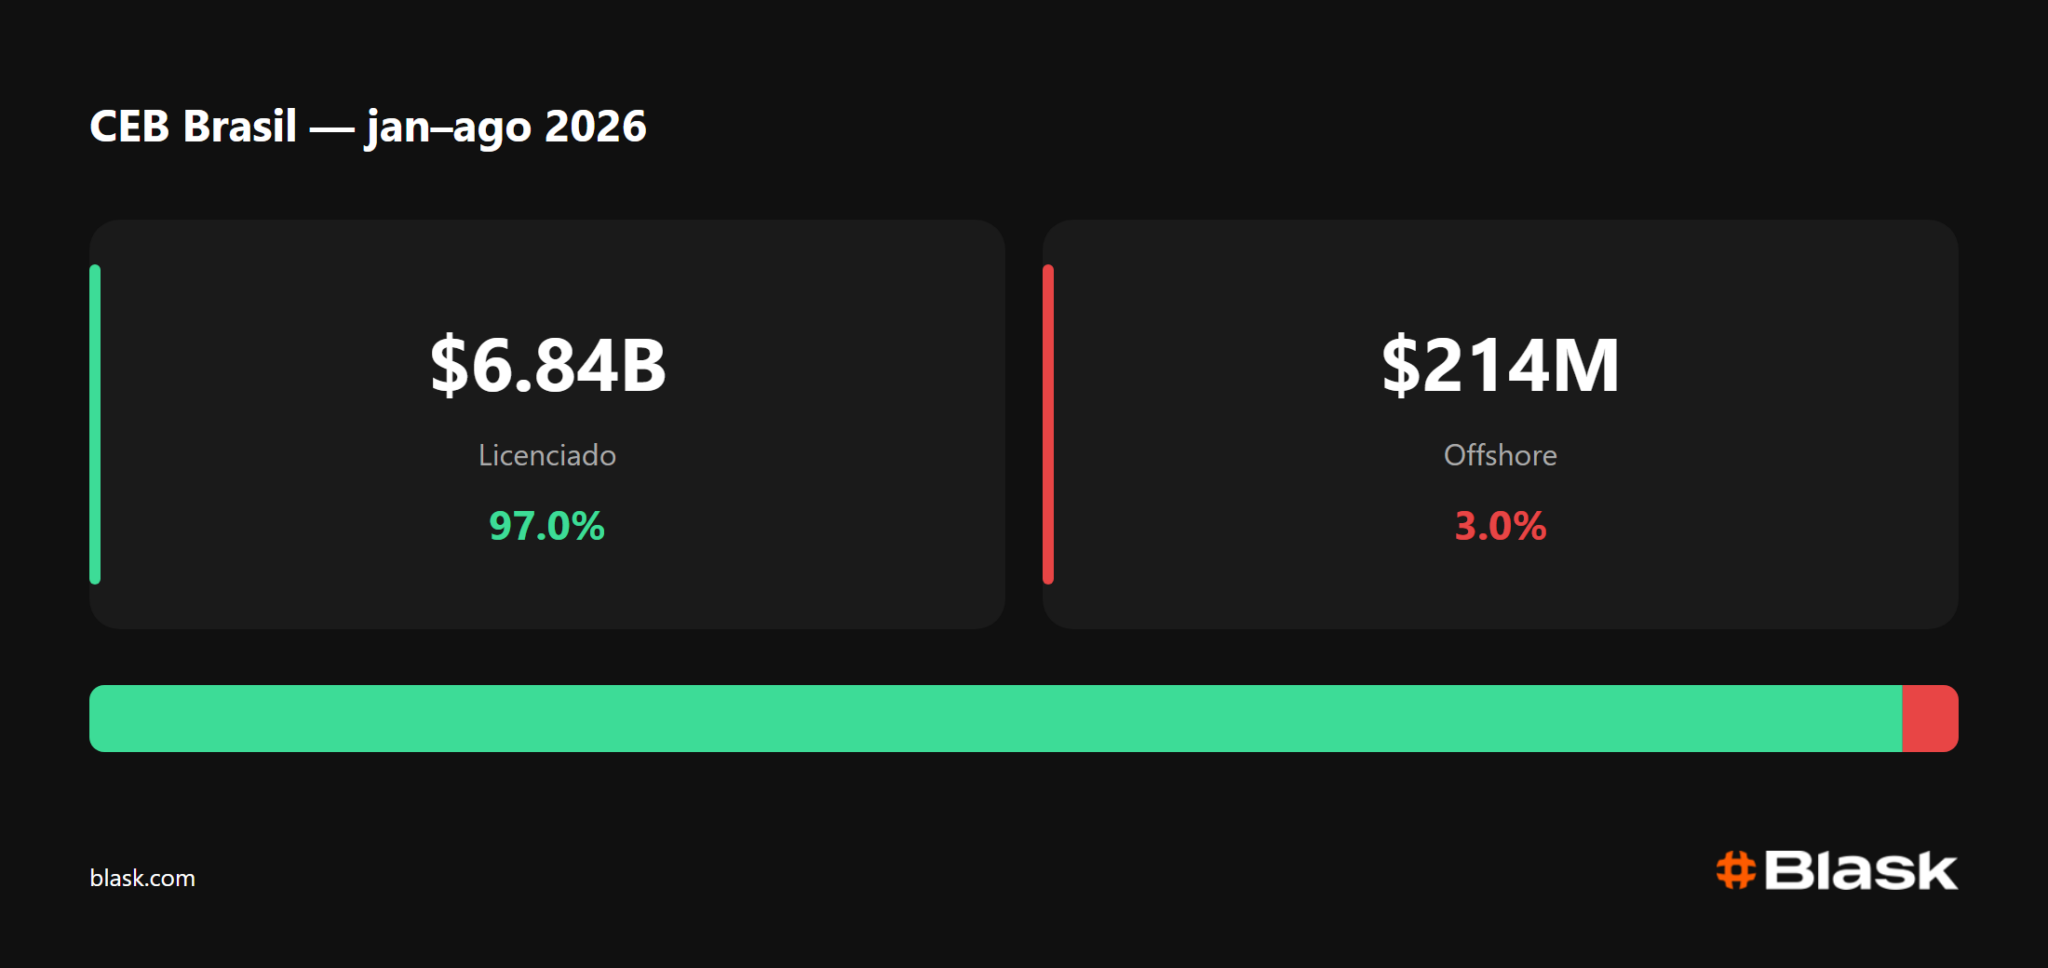
A proporção importa porque contraria a leitura comum de que a regulamentação apenas empurrou o jogador para fora. Três anos depois da lei, quase toda a demanda mensurável está dentro da lista branca.
💡 Key point: $7.05B em nove meses, e 97.0% dessa base está em marcas licenciadas. O offshore fica com $214M.
A panela é grande e desigual: 500 marcas acompanhadas, 498 com demanda registrada no período.
📚 Leia mais: iGaming Brasil mercado regulado e métricas
Quem fica com a demanda
A concentração é a característica estrutural do mercado brasileiro, e ela se acentuou ao longo de 2026.
A Betano detém 26.48% do BAP no período, seguida por Bet365 com 10.70%, Superbet com 7.71% e Sportingbet com 6.06%. As quatro primeiras somam 50.9% da demanda. As dez primeiras somam 69.2%.
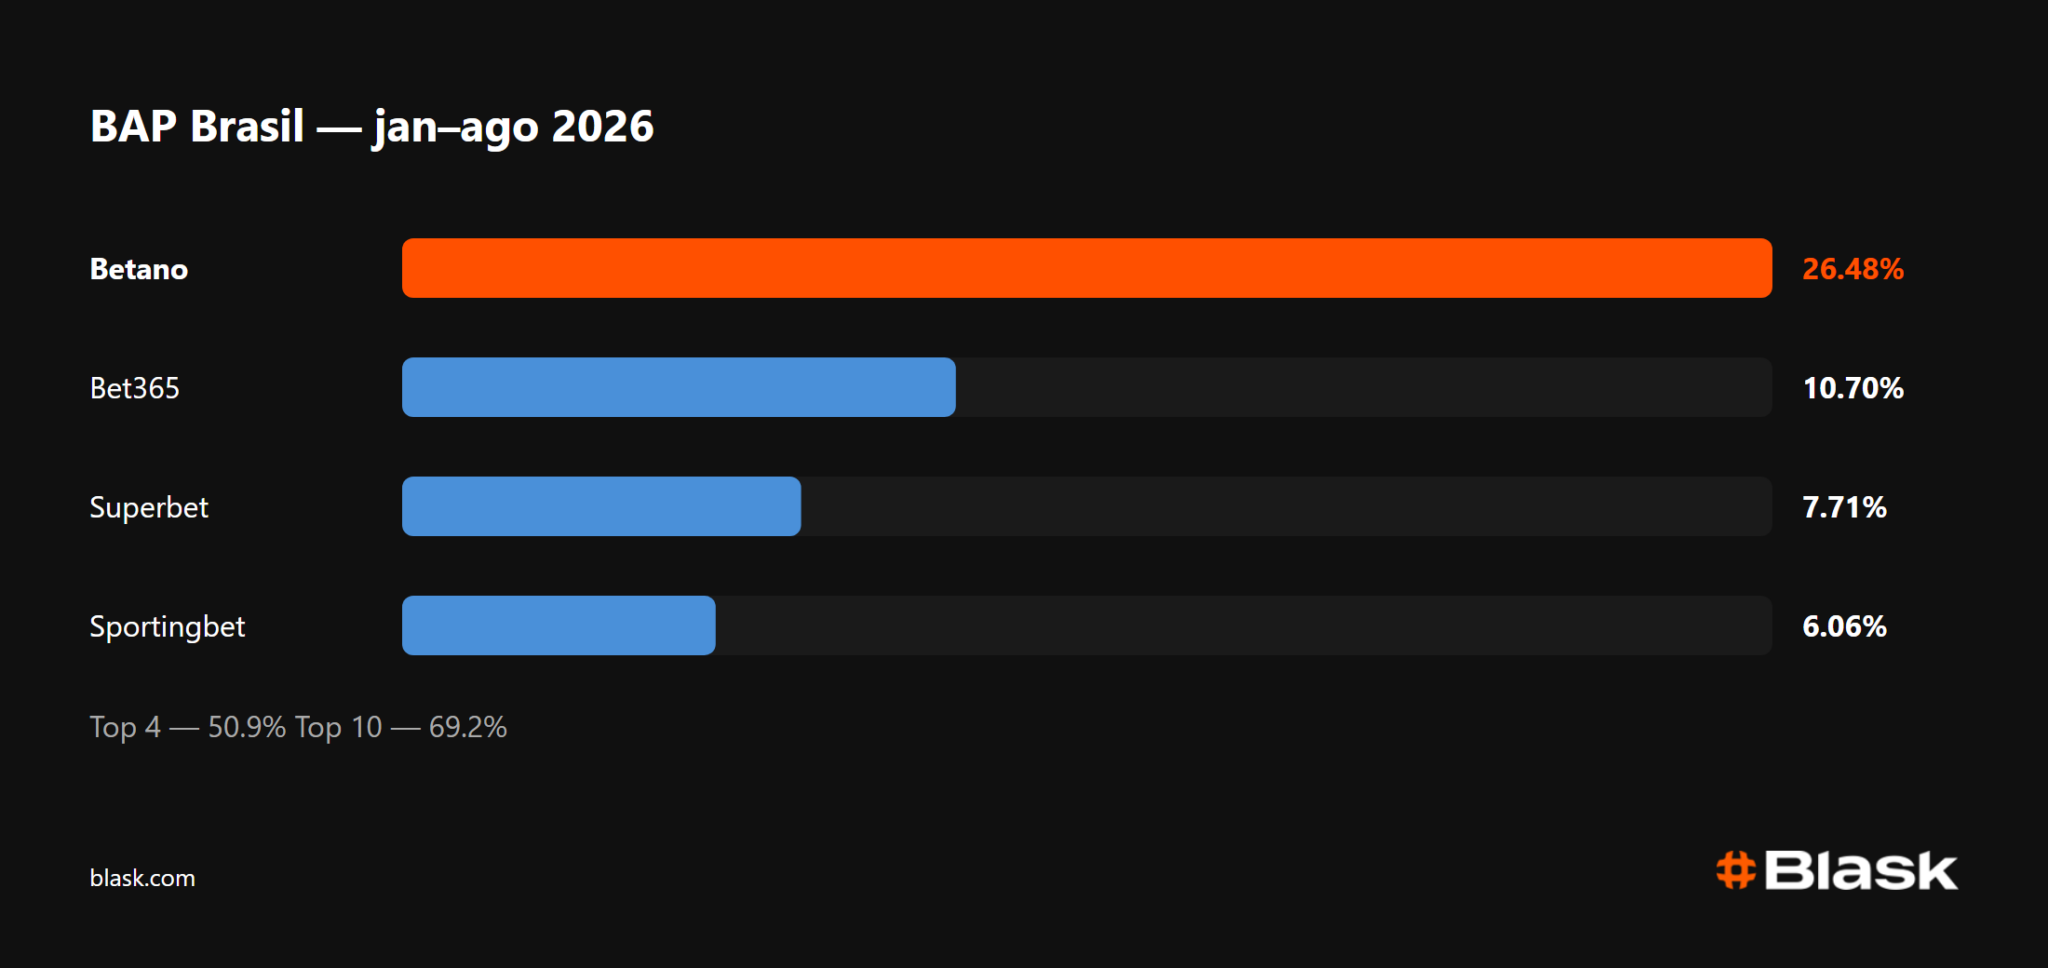
Isso deixa cerca de 30% da atenção para as outras 488 marcas com demanda registrada. Uma casa de apostas mediana no Brasil disputa uma fração de ponto percentual, não um pedaço de mercado.
📚 Leia mais (texto em inglês): Ranking de marcas de iGaming no Brasil 2026: a Betano lidera com folga
O que mudou depois da Copa
O ano de 2026 tem uma quebra nítida no meio, e ela não coincide com nenhuma mudança regulatória.
O Blask Index brasileiro subiu de 226.1M em janeiro para um pico de 240.0M em abril e se manteve acima de 235M até junho. Em julho caiu para 191.4M. Em agosto, 169.3M — 29.5% abaixo do pico de abril.
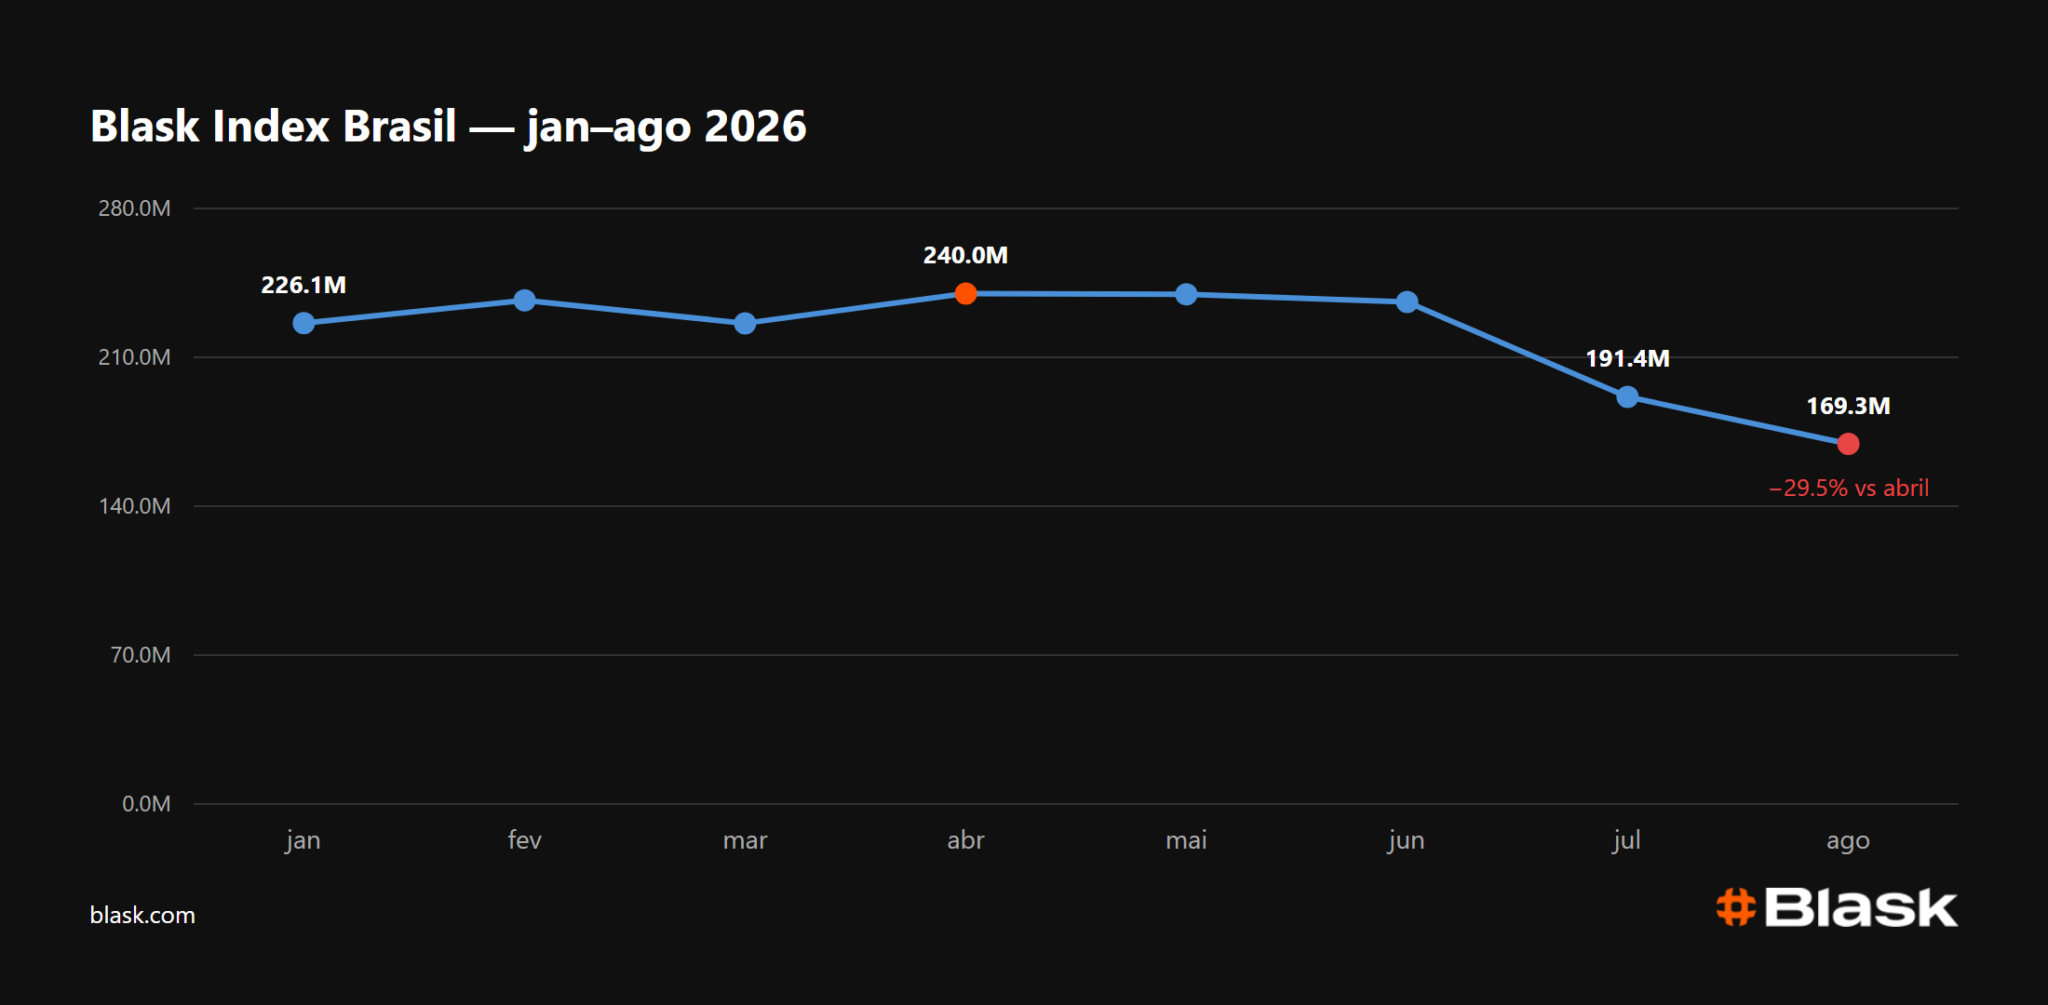
A Copa do Mundo terminou em 19 de julho de 2026. A demanda que o torneio trouxe não permaneceu como novo patamar, e o mercado voltou a um nível inferior ao do início do ano. O número de marcas não caiu junto: a panela seguiu perto de 500. Mais operadores dividindo menos atenção é o cenário que o segundo semestre entregou.
📚 Leia mais (texto em inglês): iGaming Brasil regulado 2026: o que exige
Como o Brasil regula o iGaming
A base legal é a Lei 14.790/2023, que criou o regime de apostas de quota fixa e entregou a fiscalização à Secretaria de Prêmios e Apostas. O licenciamento pleno vale desde 1º de janeiro de 2025.
A tributação federal cobra 12% sobre a receita bruta do operador e 15% sobre o prêmio do apostador. Os pagamentos entraram na licença pela Portaria SPA/MF nº 615/2024, que colocou depósitos, saques e prêmios nos trilhos do Banco Central e excluiu crédito, cripto e dinheiro em espécie. Na prática, isso fez do PIX o meio padrão do mercado.
Bottom line
iGaming define-se em uma frase e mede-se com dificuldade. No Brasil de 2026 ele vale $7.05B em nove meses, é 97% licenciado, tem metade da demanda em quatro marcas e chegou a agosto quase 30% abaixo do pico de abril. A pergunta que o quarto trimestre responde é se o patamar pós-Copa é o novo normal ou apenas o vale entre dois calendários esportivos.