- Updated:
- Published:
O que é o imposto sobre apostas
Nos Estados Unidos, o imposto sobre apostas trata ganhos de apostas esportivas como renda ordinária. Além disso, a regra inclui valores que nunca geram um W-2G. Ela vale para o jogador. Já o tributo da operadora incide à parte, sobre o handle (volume apostado) ou o GGR.
Casas de apostas comerciais pagaram US$ 3,71 bilhões em impostos estaduais em 2025. Com essa escala, as regras de 2026 para reporte e dedução de perdas ficaram mais rígidas. Por isso, este artigo percorre o lado do jogador e o da operadora.
O que é o imposto sobre apostas?
| Esse termo reúne regras federais e estaduais que tributam ganhos de apostas como renda ordinária. Além disso, inclui os tributos separados que as operadoras pagam sobre o handle ou o GGR. |
A escala do mercado explica por que as regras apertaram em 2026. De fato, segundo a American Gaming Association, as casas de apostas comerciais movimentaram US$ 166,94 bilhões de handle em 2025. Elas geraram US$ 16,96 bilhões em receita de apostas esportivas. Dessa forma, a arrecadação estadual das casas chegou a US$ 3,71 bilhões.
Esse volume cabe numa indústria comercial de jogos mais ampla. Além disso, no mesmo ano, o setor pagou US$ 18,09 bilhões em impostos de jogos.
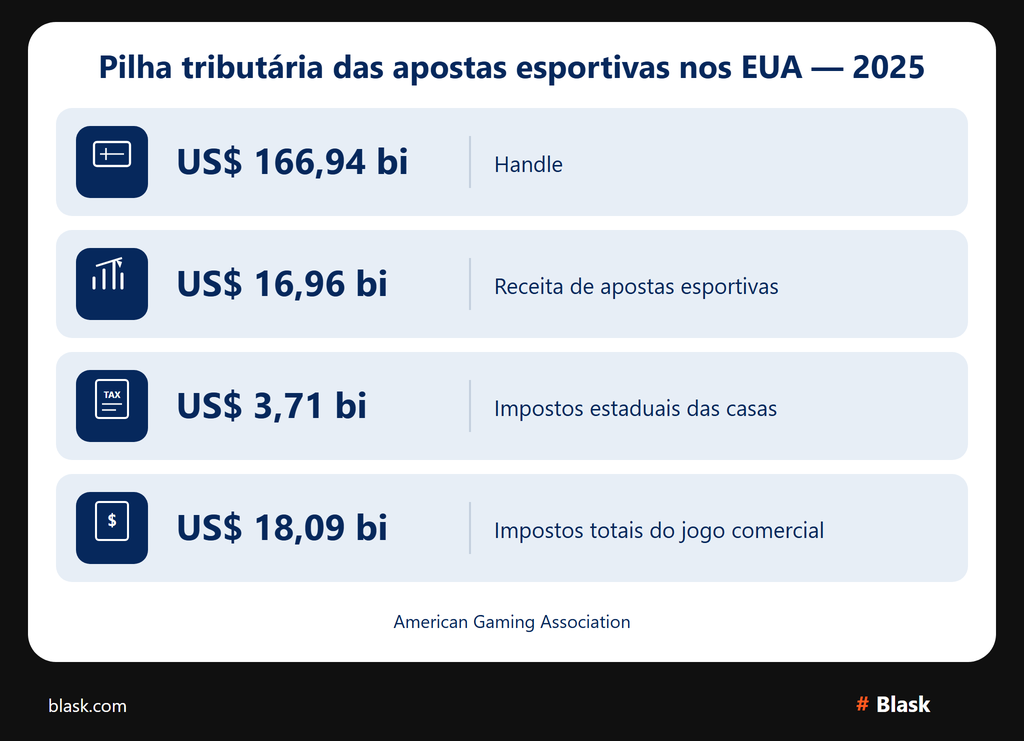
Pilha tributária das apostas esportivas nos EUA. Dados de 2025.
Todos os ganhos de jogos de azar são tributáveis?
Segundo o Tópico nº 419 do IRS, ganhos de jogos do apostador ocasional entram inteiros na renda. A categoria abrange loterias, rifas, apostas esportivas, corridas de cavalos e cassinos. Ainda entram prêmios em dinheiro e o valor justo de mercado (FMV) de bens, como carros ou viagens.
| Tipo de renda | Tratamento federal | Formulário típico |
| Pagamento em dinheiro da casa de apostas | Renda ordinária | W-2G ao atingir os limites |
| Prêmio não monetário ou comps (FMV) | Renda ordinária | W-2G ou outro informe |
| Ganhos abaixo do limite | Entram na renda mesmo assim | Sem exigência de W-2G |
Estrangeiros não residentes seguem regras próprias no Form 1040-NR. Muitos, contudo, não podem deduzir perdas com jogos de azar (Tópico 419).
Imposto federal sobre ganhos de apostas esportivas
As regras federais tratam a renda líquida reportável de jogos de azar como renda ordinária. Ela se soma a salários, juros e outras fontes tributáveis. Porém, não há alíquota federal específica para apostas esportivas. As alíquotas marginais de 2026 vão de 10% a 37%.
A regra federal de retenção na fonte de 24%
Na fonte, a retenção regular é de 24% do produto, isto é, ganhos menos a aposta. Assim, ela incide quando o produto passa de US$ 5.000. Nas apostas esportivas, o pagamento precisa ser de pelo menos 300x o valor apostado.
As instruções dos formulários W-2G e 5754 (01/2026) definem esse critério. A retenção backup também fica em 24%. Além disso, ela vale quando falta o TIN em ganho reportável sem retenção regular prévia.
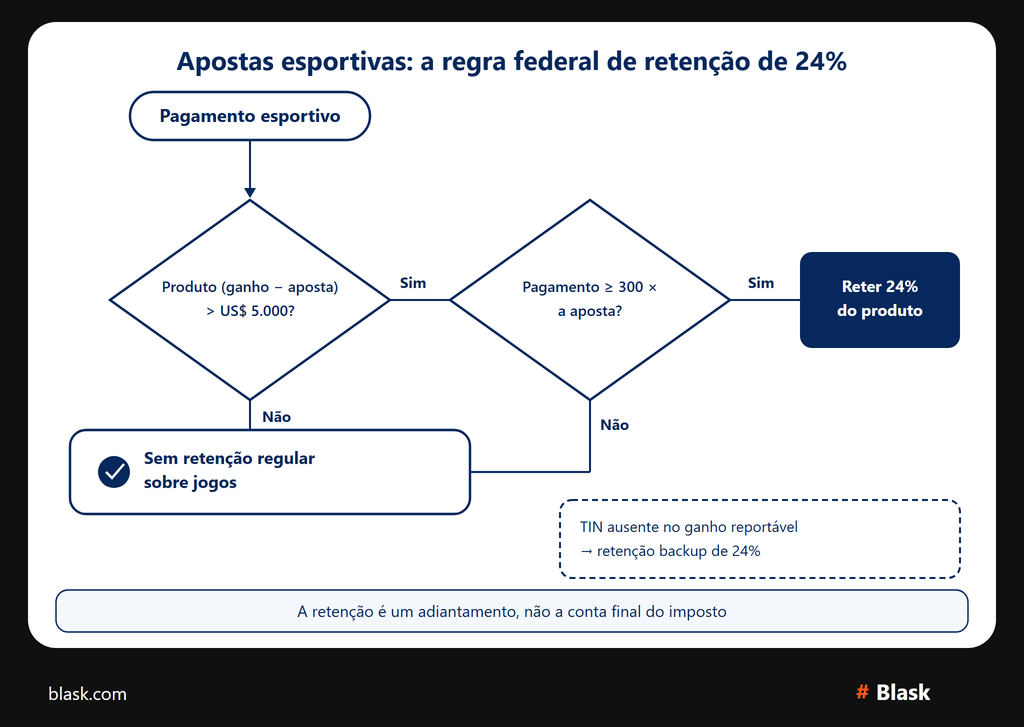
A regra federal de retenção na fonte de 24%: explicação do esquema.
Na prática, a retenção na fonte é um adiantamento, não a conta final. Quem tem alíquota marginal abaixo de 24% pode recuperar o excesso na declaração anual. Já quem cai numa faixa maior ainda pode dever mais.
| Gatilho | Alíquota | Quando vale |
| Retenção regular sobre jogos | 24% do produto | Produto > US$ 5.000 e ≥300x a aposta (esportes) |
| Retenção backup | 24% | Ganho reportável, sem TIN e sem retenção prévia |
| Certos pagamentos não monetários | 31,58% (método de gross-up) | Pagamentos de jogos não monetários que a norma aponta |
Alíquotas das faixas de renda (10–37%)
No ano-fiscal 2026, declarantes solteiros enfrentam estas faixas de renda ordinária:
| Alíquota | Renda tributável do solteiro | Casado em declaração conjunta |
| 10% | US$ 0–US$ 12.400 | US$ 0–US$ 24.800 |
| 12% | US$ 12.401–US$ 50.400 | US$ 24.801–US$ 100.800 |
| 22% | US$ 50.401–US$ 105.700 | US$ 100.801–US$ 211.400 |
| 24% | US$ 105.701–US$ 201.775 | US$ 211.401–US$ 403.550 |
| 32% | US$ 201.776–US$ 256.225 | US$ 403.551–US$ 512.450 |
| 35% | US$ 256.226–US$ 640.600 | US$ 512.451–US$ 768.700 |
| 37% | Acima de US$ 640.600 | Acima de US$ 768.700 |
Assim, a alíquota marginal sobre a renda de jogos, após os abatimentos permitidos, define o imposto federal. A retenção de 24%, isolada, não fecha essa conta.
Prêmios não monetários e comps
O FMV de mercadorias, viagens e prêmios semelhantes entra na renda de jogos (Tópico 419). Além disso, comps de crédito promocional ou free play seguem o valor equivalente em dinheiro.
Quando o FMV exige reporte, a operadora pode emitir a declaração informativa. No entanto, pagamentos não monetários com retenção especial usam o gross-up de 31,58%. As instruções do W-2G descrevem o método.
Impostos estaduais sobre apostas esportivas
Onde há cobrança, o imposto de renda estadual segue o domicílio do contribuinte. O aplicativo da casa de apostas não define essa regra. Por isso, quem vive num estado de alíquota alta pode dever imposto estadual sobre ganhos em outro estado. Apostar fora do estado não afasta esse débito.
Estados sem imposto de renda
De fato, nove estados não cobram imposto de renda amplo da pessoa física. Nesses territórios, os ganhos de jogos enfrentam apenas o tributo federal:
| Estado | Imposto de renda estadual sobre ganhos | Nota |
| Alasca, Flórida, Nevada | Nenhum | Sem imposto de renda amplo |
| Dakota do Sul, Texas, Washington, Wyoming | Nenhum | Sem imposto de renda amplo |
| Nova Hampshire, Tennessee | Nenhum sobre salários ou jogos | NH extingue aos poucos o imposto sobre juros e dividendos |
Contudo, a retenção federal e as regras do W-2G seguem válidas nesses estados.
Estados com as alíquotas mais altas
As alíquotas marginais máximas da pessoa física marcam o teto do imposto estadual em ganhos altos:
| Estado | Alíquota marginal de topo aprox. | Contexto |
| Califórnia | 13,3% | Maior alíquota de topo (inclui a faixa da sobretaxa de saúde mental) |
| Havaí | 11,0% | Carga alta na faixa de topo |
| Nova York | 10,9% (+ local de NYC) | Estado mais cidade para moradores de NYC |
| Nova Jersey | 10,75% | Faixa de topo alta |
| Oregon | 9,9% | Alíquota alta, sem alívio de imposto sobre vendas |
Além disso, alguns estados vedam ou limitam a dedução de perdas com jogos na declaração estadual. Os resumos usuais citam Indiana, Illinois, Ohio e Pensilvânia. No entanto, a limitação vale mesmo quando o contribuinte discrimina deduções no federal.
Apostas interestaduais e fora do domicílio
O domicílio define o imposto estadual para a maioria dos jogadores pessoa física. Mesmo com o pagamento em Nevada, o morador de Nova York declara o ganho em Nova York. Já o não residente que ganha num estado com regra de fonte pode ter de declarar nesse estado.
No domicílio, ele pode compensar com um crédito fiscal. O estatuto de cada estado define o detalhe. Por fim, atividade em vários estados gera atrito frequente na auditoria, porque o endereço do pagador no W-2G não coincide de forma clara com a residência.
O que é o Form W-2G?
| No Form W-2G, Certain Gambling Winnings, o pagador informa ao IRS e ao ganhador os pagamentos e a retenção federal. As instruções do Form W-2G do IRS detalham o informe. O Copy B vai ao beneficiário. Em seguida, o pagador envia a via ao IRS. |
Limites de reporte em 2026
Após 2025, a inflação ajusta o piso mínimo de certas declarações informativas, inclusive o Form W-2G. Assim, para pagamentos de 2026, esse mínimo é de US$ 2.000.
Segundo as fontes: instruções do W-2G do IRS; IRB 2026-19.
O reporte de apostas esportivas ainda exige ganho igual ou acima do limite aplicável. Esse valor precisa ser de pelo menos 300x a aposta.
Segundo a fonte: instruções do W-2G, §5 Sports Wagering.
Já o bingo, o keno e os slots usam o limite aplicável sem o multiplicador de 300x no reporte regular.
| Tipo de jogo | Critério de reporte em 2026 | Teste de 300x da aposta |
| Apostas esportivas | ≥ limite aplicável (base de US$ 2.000) | Exigido |
| Slots / bingo | ≥ limite aplicável | Não vale para o W-2G regular |
| Keno | ≥ limite após abater a aposta | Não vale para o W-2G regular |
| Torneio de pôquer | ≥ limite líquido do buy-in | Segundo regras do torneio |
A nova regra de US$ 2.000 do W-2G
Pela One Big Beautiful Bill Act (Lei Pública 119-21), a base de reporte da seção 6041 subiu. O novo piso é de US$ 2.000 para pagamentos após 31 de dezembro de 2025. Em seguida, a inflação corrige o valor (IRB 2026-19).
Antes, o reporte de slots partia de US$ 1.200 e o de keno partia de US$ 1.500. Agora os dois seguem o novo piso.
De fato, essa mudança de piso é notícia tributária das apostas esportivas, com efeito operacional. Menos jackpots médios de slots interrompem o jogo por formulário. Contudo, o contribuinte deve declarar toda a renda de jogos, com ou sem formulário.
Quando você não recebe um W-2G?
A operadora não emite W-2G quando o pagamento:
- fica abaixo do limite de reporte aplicável;
- não passa no teste esportivo de 300x;
- ou tem formato que não aciona o dever de reporte do pagador.
Bilhetes parlay de cotação curta quase nunca atingem 300x. Porém, daily fantasy e certos produtos de concurso podem usar outras declarações informativas. Sem o formulário, a obrigação fiscal permanece. Portanto, o fisco tributa a renda reportável de apostas mesmo sem informe pelo correio.
Como declarar renda de apostas no imposto de renda
Form 1040 e Schedule 1
Os ganhos de apostas entram no Form 1040 pelo Schedule 1 (Form 1040), como outros rendimentos (Tópico 419). Todos os prêmios, inclusive valores fora do W-2G, constam da declaração. Além disso, a retenção na fonte da caixa 4 do Form W-2G abate o imposto total, como a retenção salarial.
Como detalhar deduções no Schedule A
Jogadores recreativos só deduzem perdas no Schedule A, entre outras deduções detalhadas. Ainda assim, o pedido exige registros que comprovem cada valor (Tópico 419;Publicação 529). Por isso, quem opta pela dedução padrão perde o direito de deduzir as perdas.
É possível deduzir perdas de apostas?
O limite de 90% na dedução de perdas (One Big Beautiful Bill Act)
Para anos-calendário que começam após 31 de dezembro de 2025, o 26 U.S.C. § 165(d) limita a dedução. O teto fica em 90% das perdas nessas transações de aposta. Além disso, a dedução só alcança os ganhos de apostas do mesmo ano. Por fim, a lei incorpora outras deduções de apostas nessa definição de perda.
| Cenário | Dedução antes de 2026 | A partir de 2026 (regra de 90%) |
| Ganho de US$ 100 mil / perda de US$ 100 mil | US$ 100 mil → US$ 0 tributáveis | US$ 90 mil → US$ 10 mil tributáveis |
| Ganho de US$ 50 mil / perda de US$ 40 mil | US$ 40 mil → US$ 10 mil tributáveis | US$ 36 mil → US$ 14 mil tributáveis |
| Ganho de US$ 20 mil / perda de US$ 25 mil | teto de US$ 20 mil → US$ 0 tributáveis | US$ 18 mil → US$ 2 mil tributáveis |
💡 Ponto-chave: um ano empatado ainda pode gerar renda fantasma, porque a dedução de 2026 cobre só 90% das perdas.
Os valores ilustrativos seguem os exemplos do alerta da Womble Bond Dickinson sobre a OBBBA. Ainda assim, um ano recreativo empatado pode gerar renda fantasma tributável.
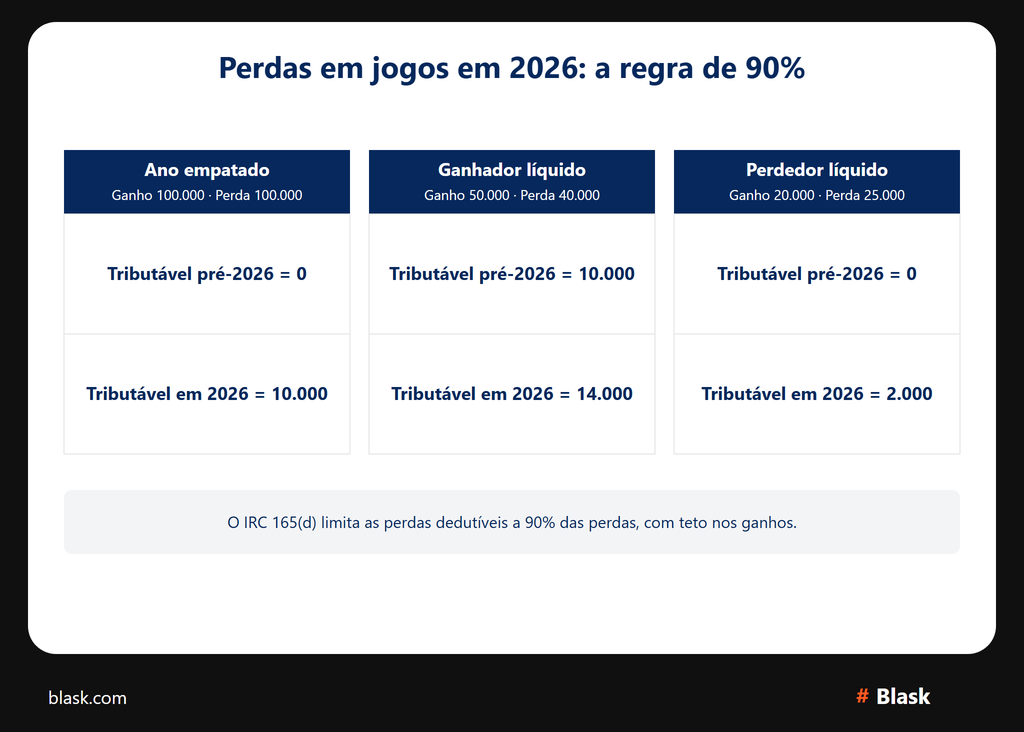
O esquema explica o limite de 90% na dedução de perdas. A figura mostra como o teto muda o ganho tributável.
Dedução padrão e dedução detalhada
Para o ano-fiscal de 2026, a dedução padrão chega a US$ 16.100 para o solteiro. O valor vai a US$ 32.200 para casados na declaração conjunta. Já o chefe de família alcança US$ 24.150.
A referência é o comunicado de ajustes do IRS para 2026. O fisco publicou esses parâmetros para o ano-fiscal.
Declarar perdas de apostas exige detalhar deduções. Porém, essas perdas e as outras deduções detalhadas precisam superar a dedução padrão. Do contrário, o prejuízo econômico fica de fora da declaração.
Quais registros de perda o IRS espera
O Tópico 419 e a Publicação 529 pedem um diário preciso ou registro equivalente. Além disso, guarde recibos, bilhetes, extratos e outras provas de ganhos e de perdas. Já o resumo anual da casa ajuda, mas raramente substitui o registro de cada aposta. De fato, a substituição falha quando a perda declarada é alta.
Como acompanhar as apostas e guardar registros
Um registro defensável precisa ficar completo. Ele reúne os campos abaixo.
- data;
- evento ou jogo;
- valor apostado;
- odds;
- prêmio;
- resultado líquido;
- identificador da conta ou do bilhete.
A conciliação mensal com depósitos, capturas de tela dos saques e informes da casa fecha lacunas antes de abril. Além disso, uma calculadora de tributo esportivo estima o impacto na faixa. Porém, ela não substitui os registros primários que o IRS cita no Tópico 419.
Livros separados por operadora evitam confusão se uma conta emite W-2G e outra não. Por isso, guarde os registros enquanto o IRS ainda pode lançar o tributo. Na maioria dos casos, esse prazo fica em três anos. Ele se alonga quando há risco relevante de subdeclaração substancial.
Apostadores profissionais e o Schedule C
Quem aposta como negócio declara no Schedule C, com regras próprias de despesa e de imposto de autônomo. O teste de fatos e circunstâncias olha regularidade, sofisticação, tempo e intenção de lucro. Profissionais continuam sob o § 165(d) após a reforma da OBBBA. Porém, a lei puxa deduções correlatas para as perdas, e o teto de 90% permanece (Cornell § 165(d)).
A classificação errada — lançar o Schedule C sem atividade real — já consta como risco de auditoria. Por isso, leve a dúvida de enquadramento a um profissional tributário qualificado.
Tributo da casa online e da casa física
Para o jogador, o imposto federal sobre um ganho legal não muda entre bilhete móvel e físico. A retenção na fonte e o W-2G seguem os mesmos testes de valor e de odds. Em seguida, a base legal está nas instruções do W-2G para 2026.
As diferenças surgem na operadora e nos tributos estaduais do produto. Muitos estados tributam a GGR esportiva online acima da alíquota do varejo. Nova Jersey, por exemplo, separa online e varejo nas tabelas do setor.
As fontes são a tabela de tributos estaduais da RG.org e o Bipartisan Policy Center. Os dois materiais apoiam o comparativo de canais.
Casas móveis também concentram informes anuais e históricos para download. Assim, o acervo melhora — ou expõe — o controle de registros do jogador.
Para a pessoa física, o tributo do jogo online segue como renda ordinária mais o imposto estadual. Contudo, o canal muda a papelada mais do que a natureza fiscal do ganho.
Como as operadoras recolhem o tributo de apostas
Tributo de receita bruta de jogos por estado
A maioria dos estados tributa a receita bruta de jogos (GGR) da casa esportiva. Na prática, a base é o handle (volume apostado) menos os prêmios. O estorno de promoções, porém, varia conforme a lei estadual. No online, a faixa vai de cerca de 6,75% (Iowa, Nevada) a 51% (Nova York, New Hampshire, Rhode Island).
As alíquotas citadas vêm da tabela da RG.org para 2026. O informe do BPC traz o mesmo contexto.
| Estado (foco online) | Alíquota aproximada de GGR ou equivalente | Nota do modelo |
| Nevada, Iowa | 6,75% | GGR com tributo baixo |
| Nova Jersey | ~19,75% online / 8,5% varejo | Divisão por canal |
| Pensilvânia | ~36% (+ cota local) | GGR alta |
| Nova York / NH / RI | 51% | Maior GGR online |
| Tennessee | ~1,85% do handle | Tributo sobre handle, não sobre GGR |
Em 2025, casas esportivas com licença estadual geraram US$ 3,71 bilhões nesse tributo. Esse é o lado da operadora no imposto sobre apostas.
📚 Leia também: Receita bruta de jogos (GGR)
Imposto seletivo federal nas apostas
Apostas legais pagam imposto seletivo de 0,25% do valor e US$ 50 anuais por principal ou agente. Já as não autorizadas pagam 2% do handle e US$ 500 de tributo ocupacional. A operadora entrega o Form 730 todo mês e o Form 11-C do tributo ocupacional. Segundo a AGA, essa camada federal fica fora dos totais estaduais no State of the States.
Licenças e taxas de regulação
Além disso, fora a GGR e o seletivo, a operadora paga licença e renovação. Às vezes, também cabem taxa de jogo responsável e cota local. Cargas altas — 51% de GGR online em Nova York mais o seletivo federal — comprimem as promoções. Por isso, a imprensa do setor registra saídas de mercado.
Comparação internacional: Reino Unido, Canadá e Austrália
| País | Ganhos do jogador recreativo | Onde o tributo recai |
| Estados Unidos | Renda ordinária tributável | Jogador + operadora (GGR/seletivo) |
| Reino Unido | Em geral, sem tributo | Deveres da operadora (como a Remote Gaming Duty) |
| Canadá | Em geral, sem tributo se recreativo | Operadora provincial e regime de loteria |
| Austrália | Em geral, sem tributo se recreativo | Tributos da operadora e do produto; a ATO pode tributar um negócio |
Os manuais da HMRC sobre renda empresarial deixam ganhos comuns de aposta fora do imposto de renda. Assim, essa leitura vale para a maioria dos jogadores. A Remote Gaming Duty subiu de 21% para 40% em 1º de abril de 2026. Em seguida, entra alíquota remota de 25% na General Betting Duty em 1º de abril de 2027.
Canadá e Austrália também deixam ganhos casuais sem tributo. Contudo, os dois países podem tributar quem joga como negócio.
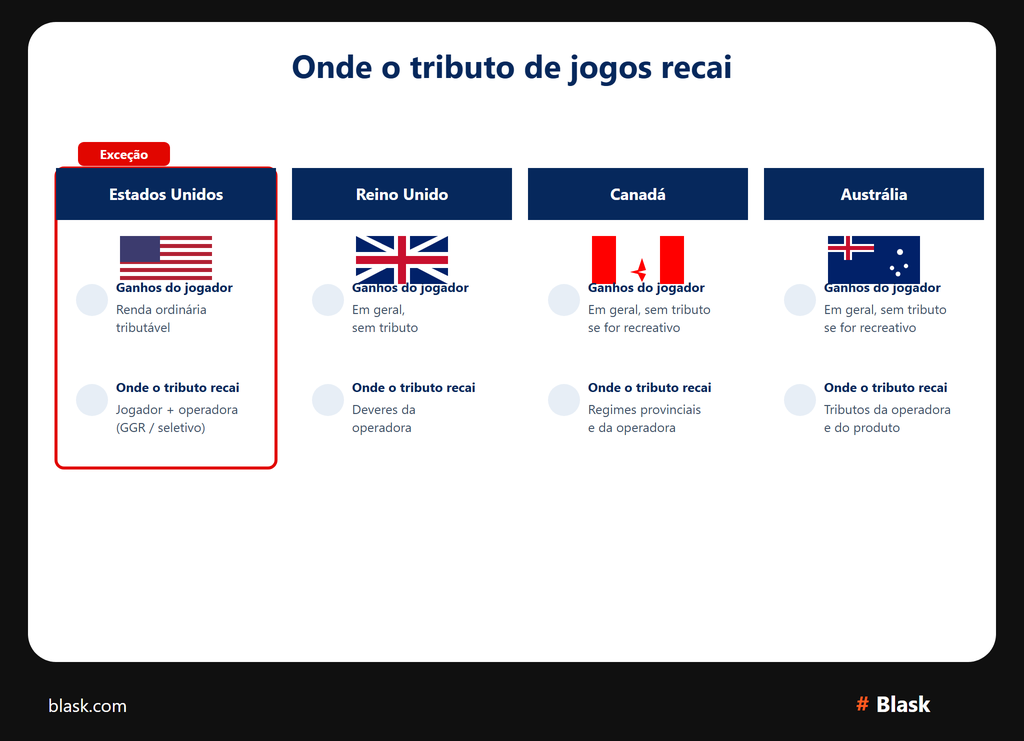
O quadro compara tributos entre os países. Nesse grupo, o modelo americano — renda do jogador mais GGR e tributo da operadora — destoa desses mercados pares.
Erros comuns para evitar na declaração
- Supor que a falta de W-2G zera o tributo. O Tópico 419 exige declarar todo ganho de aposta.
- Ignorar o corte de 90% nas perdas. Porém, o ano empatado ainda gera renda tributável sob o § 165(d).
- Deduzir perda sem detalhar deduções. Quem usa a dedução padrão não lança perda de jogo no Schedule A.
- Compensar resultado no formulário errado. O jogador casual leva ganhos ao Schedule 1 e perdas ao Schedule A, sem linha única.
- Descartar bilhetes perdedores e o histórico do aplicativo. A dedução exige registro da própria época (Publicação 529).
- Tratar a retenção na fonte como imposto final. No entanto, a alíquota de 24% serve só como depósito contra a faixa real.
- Omitir FMV de prêmio que não é dinheiro. Prêmios e certas cortesias entram na renda pelo valor justo de mercado.
- Errar a residência estadual. Morador de estado com carga alta ainda deve tributo estadual sobre ganho em estado sem imposto de renda.
Quando procurar um profissional tributário
Procure ajuda quando a renda anual de apostas pesa diante dos outros rendimentos. O caso também surge com vários estados, Schedule C incerto ou retenção de W-2G que confunde restituição e débito. Além disso, o teto de 90% da OBBBA pesa quando as deduções detalhadas ficam curtas. Por fim, CPAs e enrolled agents mapeiam Schedule 1, Schedule A e o estado sem compensação informal.
Em 2026, o piso do W-2G é US$ 2.000, com retenção na fonte de 24% em prêmios de odds longas. Ainda entram faixas de 10–37% e a regra de 90%, num conjunto mais duro que qualquer ano pós-PASPA. De fato, logs diários e a conciliação anual formam o seguro mais barato contra a omissão. Por isso, o imposto sobre apostas pede esse método, e as faixas estaduais sobem rápido sobre a renda federal ordinária.