- Updated:
- Published:
Verificações de capacidade financeira em apostas
As verificações de capacidade financeira em apostas formam uma família de ferramentas de proteção financeira, e Reino Unido, Países Baixos, Suécia e Austrália adotam cada um uma versão diferente.
A expressão soa como um teste único. Na prática, porém, ela reúne várias ferramentas que reguladores e operadoras usam para identificar danos financeiros: triagens de vulnerabilidade em registros públicos, avaliações de risco com dados de crédito, limites de depósito e revisões da origem dos recursos.
Cada uma tem seu próprio gatilho, sua fonte de dados e seu status legal. Os jogadores temem extratos bancários e contas congeladas. Já as operadoras se preocupam com custo, atrito e perda de clientes. Ambos precisam saber qual verificação se aplica, quando ela ocorre e o que pode resultar dela, dentro da lei.
O que são verificações de capacidade financeira em apostas?
As verificações de capacidade financeira (affordability checks) em apostas são análises que a operadora faz para avaliar se o gasto de um cliente com jogos pode causar ou indicar dano financeiro. Elas fazem parte da política de jogo responsável da operadora.
O termo é informal, e os reguladores raramente o usam em textos legais. A UK Gambling Commission (UKGC) fala em “verificações de vulnerabilidade financeira” e “avaliações de risco financeiro”. Já o regulador holandês usa “draagkrachttoets”, uma avaliação da capacidade financeira.
Por que a capacidade financeira importa no jogo online
O jogo online elimina a maior parte dos freios naturais do jogo presencial. Os depósitos levam segundos, as contas ficam abertas 24 horas por dia e um mesmo cliente pode ter contas em várias marcas.
Os reguladores também apontam um risco específico na faixa de maior gasto. No anúncio de julho de 2026, a UKGC afirmou que clientes de alto gasto têm de duas a quatro vezes mais chances de ter um plano de gestão de dívidas do que a população em geral. Além disso, eles têm de duas a cinco vezes mais chances de ter registrado inadimplência nos 12 meses anteriores.
Verificações de capacidade financeira vs monitoramento de jogo responsável
O monitoramento de jogo responsável é contínuo. Ele observa o comportamento: duração das sessões, frequência de depósitos, saques cancelados e jogo na madrugada. No Reino Unido, as operadoras devem aplicar esse tipo de interação com todos os clientes.
Já a verificação financeira é um evento pontual. No Reino Unido, a primeira verificação de capacidade financeira que o apostador encontra costuma ser a de vulnerabilidade financeira. Um limite ou um indicador a aciona, e ela faz uma pergunta mais restrita sobre a situação financeira do cliente. Os dois mecanismos se complementam, mas passar em um não libera o outro. Um cliente com histórico de crédito limpo ainda pode apresentar sinais comportamentais de dano.
Como funcionam as verificações de capacidade financeira em apostas?
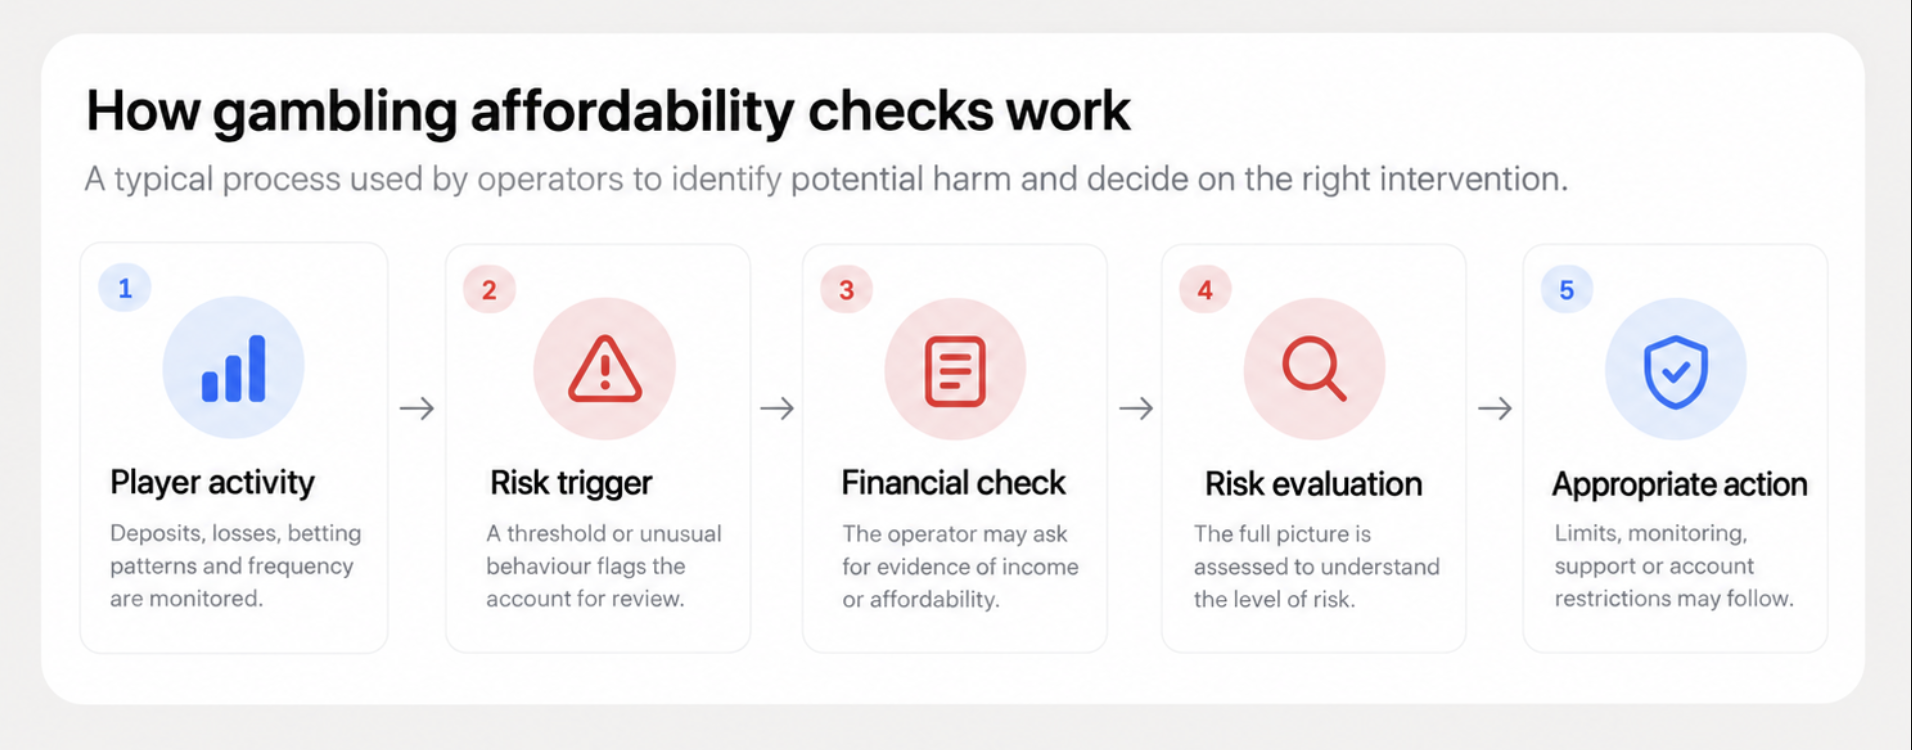
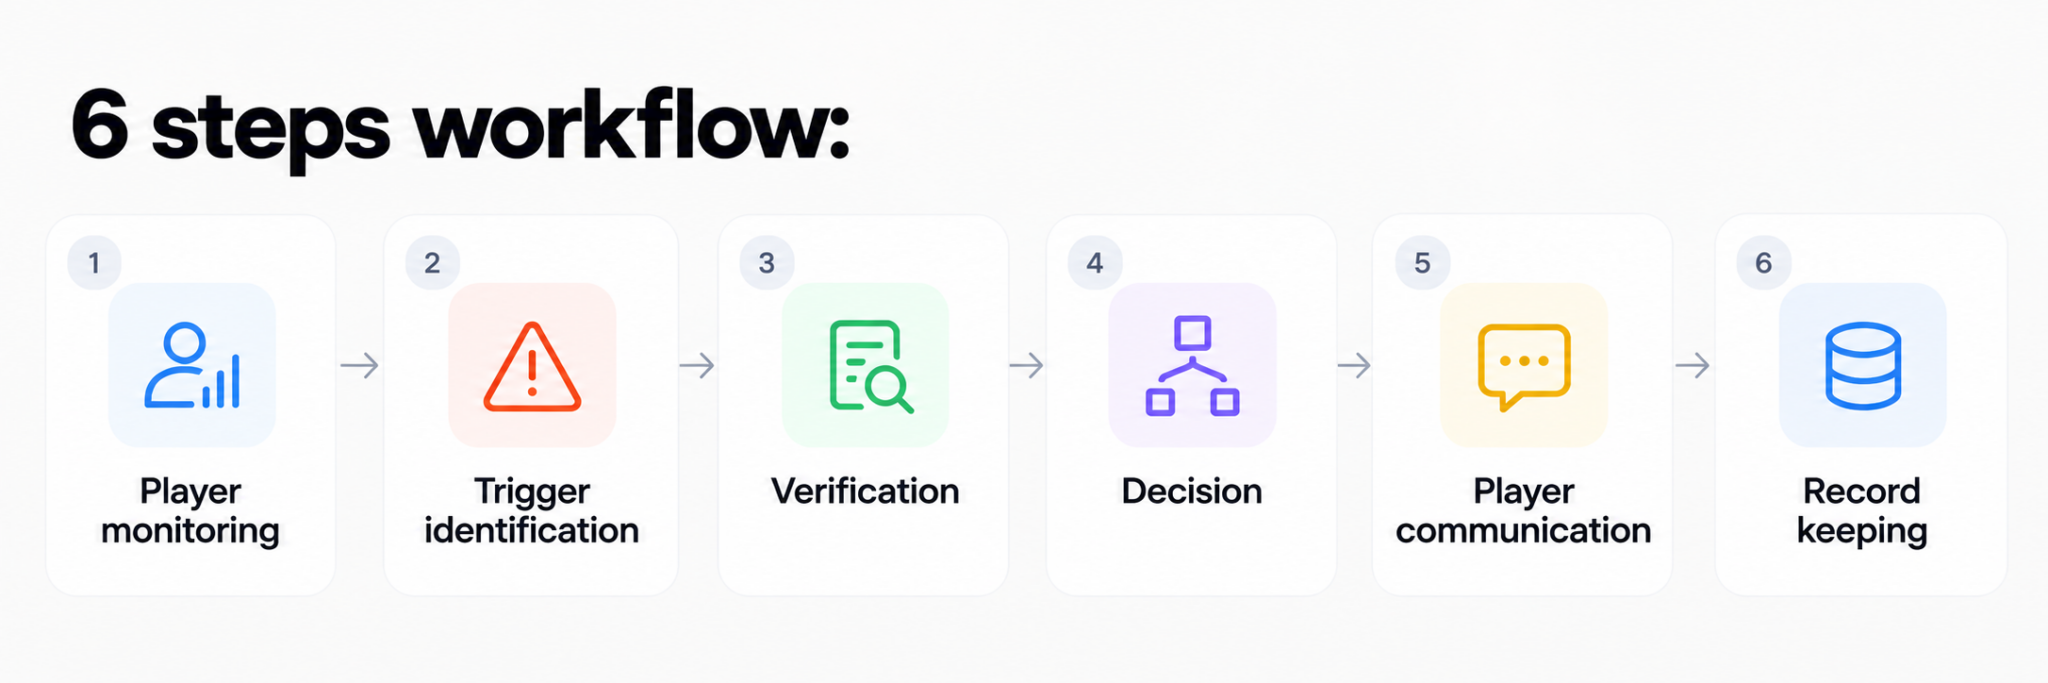
A maioria dos modelos segue a mesma lógica, mesmo quando os detalhes diferem. A operadora acompanha a atividade e, quando um gatilho dispara, reúne informações financeiras. Em seguida, confronta esses dados com o que já sabe e decide por uma resposta proporcional.
💡 Ponto-chave: a resposta pode ser nenhuma. No Reino Unido e em outros países, uma verificação acionada é um motivo para olhar com atenção, e não um veredito sobre o cliente.
O que pode acionar uma verificação de capacidade financeira em apostas?
Os gatilhos se dividem em três grupos. Os limites regulatórios são os mais claros: os £150 em depósitos líquidos em um período móvel de 30 dias no Reino Unido, ou o limite mensal de depósitos líquidos de €700 nos Países Baixos.
Os sinais comportamentais formam o segundo grupo. Entre eles estão um aumento brusco nos depósitos, pagamentos recusados em sequência e a tentativa de recuperar perdas. O terceiro grupo é a escolha do próprio cliente, como um pedido para aumentar o limite de depósito. Além disso, as operadoras podem definir gatilhos internos abaixo dos regulatórios.
Quais informações podem ser analisadas?
Os dados dependem da verificação. Uma verificação de vulnerabilidade financeira no Reino Unido usa apenas registros públicos, como falências e county court judgments (CCJs, sentenças civis por dívida). Já a avaliação de risco financeiro britânica, quando entrar em vigor, usará dados limitados de agências de informações de crédito.
A solicitação de documentos fica na outra ponta da escala. Holerites, declarações de imposto ou extratos bancários costumam entrar em cena quando as verificações automáticas não dão uma resposta clara, ou quando uma análise de prevenção à lavagem de dinheiro exige prova da origem dos recursos.
O que acontece depois de uma verificação?
A maioria das verificações termina sem nenhuma mudança visível para o cliente. Se encontra um indicador de risco, a operadora o pondera junto com tudo o que já sabe sobre a conta.
Os resultados possíveis vão de uma mensagem de jogo mais seguro a um limite de depósito, um pedido de mais informações e, em casos graves, restrições na conta. O desfecho deve corresponder ao nível de risco encontrado, e não ao simples fato de a verificação ter sido feita.
Diferentes tipos de verificações financeiras em apostas
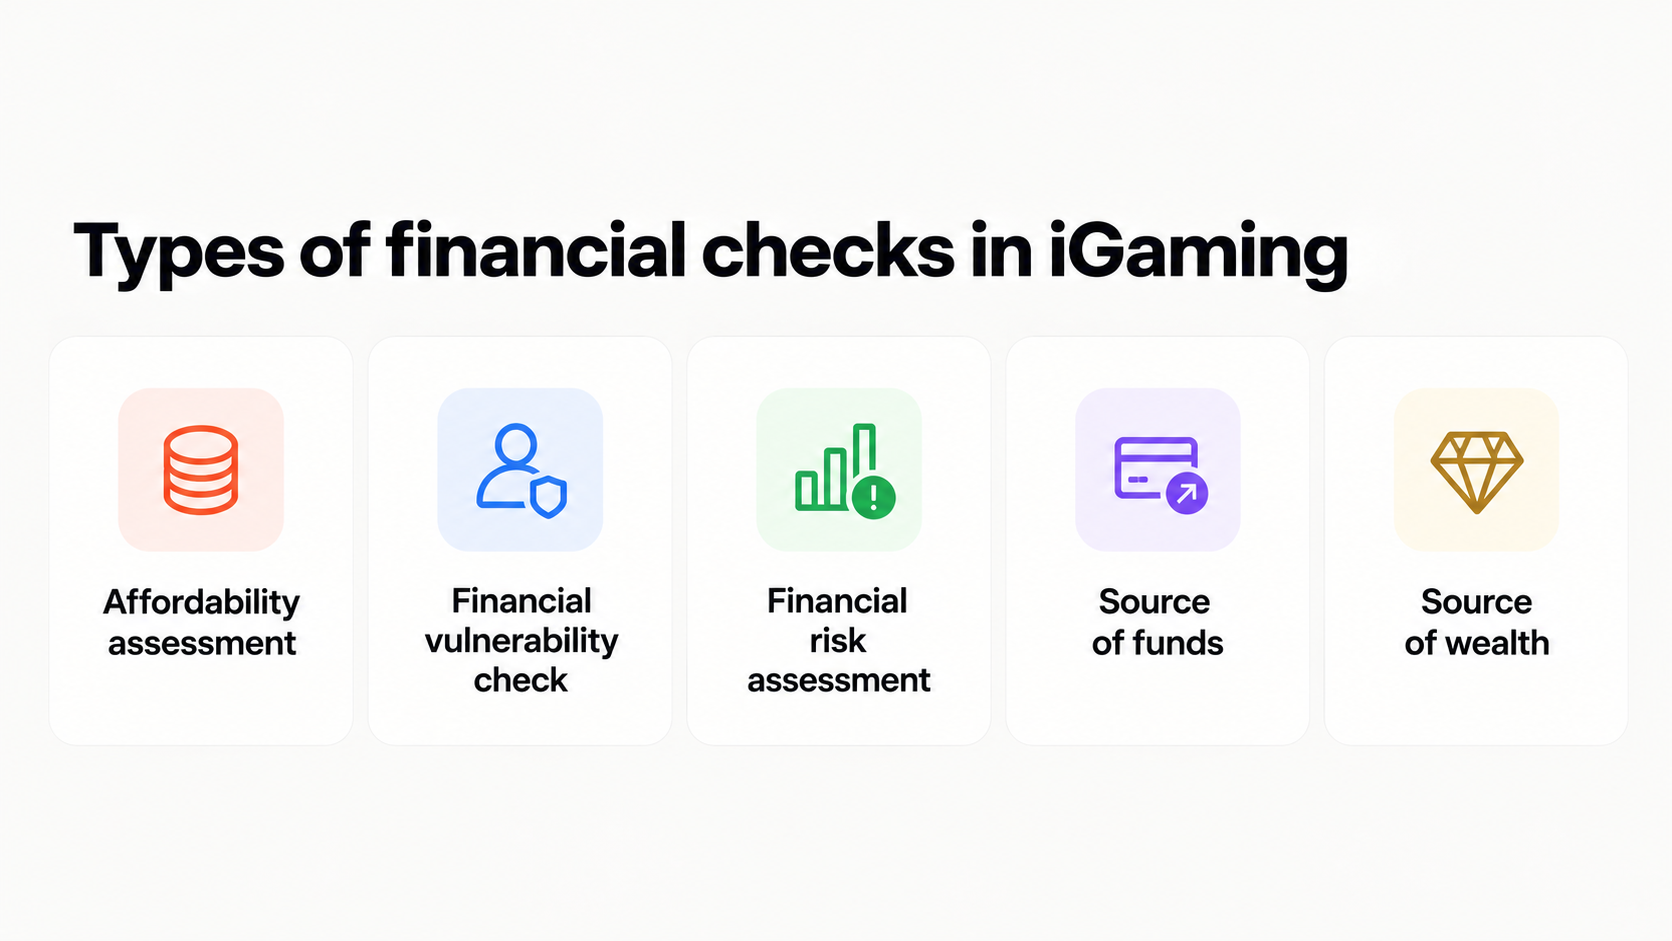
Cinco ferramentas costumam ser reunidas sob o rótulo de capacidade financeira. Elas respondem a perguntas diferentes, usam dados distintos e decorrem de deveres legais diversos. Por isso, confundi-las gera expectativas erradas dos dois lados da conta.
As três primeiras são ferramentas de prevenção de danos. Já a origem dos recursos e a origem do patrimônio vêm da legislação de prevenção à lavagem de dinheiro. Na prática, a mesma equipe costuma conduzir todas elas, e o mesmo cliente pode passar por mais de uma.
Verificações de vulnerabilidade financeira
As verificações de vulnerabilidade financeira buscam sinais específicos de que o cliente já enfrenta dificuldade financeira grave. No Reino Unido, a lista inclui decretos de falência, county court judgments, acordos voluntários individuais, sentenças da High Court, administration orders e Debt Relief Orders.
Elas usam somente registros públicos. Não consideram renda, pontuação de crédito nem capacidade de gasto, e também não informam à operadora quanto o cliente pode gastar.
Avaliações de risco financeiro
As avaliações de risco financeiro vão um passo além. Elas usam dados de agências de informações de crédito para sinalizar tensão financeira que os registros públicos não captam, como inadimplências e atrasos.
No Reino Unido, as operadoras recebem uma avaliação geral de risco junto com quatro dados: inadimplências, atrasos múltiplos, atrasos significativos e a existência de um plano de gestão de dívidas. Essa verificação não exige documentos do cliente e não deixa marca em seu histórico de crédito.
Verificações de origem dos recursos e origem do patrimônio
A verificação da origem dos recursos estabelece de onde veio o dinheiro de um depósito específico, como salário, poupança ou venda de imóvel. Por outro lado, a verificação da origem do patrimônio examina como o cliente acumulou sua riqueza total.
Essas análises pertencem aos deveres de prevenção à lavagem de dinheiro, e não às regras de prevenção de danos. Muitas vezes envolvem documentos. O objetivo é confirmar que os recursos são legítimos, o que diz pouco sobre se o gasto é sustentável.
Monitoramento de risco no nível da operadora
As operadoras também executam seus próprios modelos de risco, além das verificações regulatórias. Esses sistemas combinam sinais comportamentais, dados de pagamento e histórico da conta em uma pontuação de risco.
Os limites internos costumam ser mais rígidos que os mínimos legais e variam de marca para marca. Isso explica por que duas operadoras podem tratar o mesmo cliente de formas diferentes.
| Verificação | Finalidade principal | Dados típicos | Base legal |
|---|---|---|---|
| Avaliação de capacidade financeira | Avaliar se o gasto com apostas pode ser sustentável | Comprovantes de renda, dados de gastos | Varia; por exemplo, regra de política holandesa acima de limites mensais |
| Verificação de vulnerabilidade financeira | Identificar indicadores específicos de dificuldade financeira | Registros públicos (insolvência, sentenças judiciais) | Condição de licença do Reino Unido para operadoras remotas |
| Avaliação de risco financeiro | Identificar risco financeiro com dados permitidos | Dados limitados de agências de informações de crédito | Reino Unido, implementação em etapas ainda não iniciada |
| Origem dos recursos | Estabelecer a origem dos recursos utilizados | Holerites, extratos bancários, contratos de venda | Legislação de prevenção à lavagem de dinheiro |
| Origem do patrimônio | Estabelecer como o patrimônio total foi acumulado | Documentos financeiros mais amplos | Legislação de prevenção à lavagem de dinheiro |
Definições, fontes de dados e obrigações legais variam conforme a jurisdição.
Verificações de capacidade financeira em apostas no Reino Unido
O Reino Unido tem o modelo mais detalhado e também o mais mal interpretado. A UKGC não exige um teste único de capacidade financeira que defina um orçamento máximo de apostas para cada jogador.
Em vez disso, as verificações que as operadoras britânicas realizam hoje vêm de duas ferramentas financeiras distintas, sobrepostas aos deveres já existentes de interação com o cliente e de prevenção à lavagem de dinheiro. Uma delas já está em vigor. A outra tem desenho confirmado, mas ainda não tem data de início.
Requisitos da UK Gambling Commission
Todas as operadoras remotas licenciadas no Reino Unido já precisam monitorar os clientes em busca de sinais de dano e agir diante deles, conforme as regras de interação com o cliente da Comissão. Separadamente, as regras de prevenção à lavagem de dinheiro exigem verificações da origem dos recursos quando o risco assim pede.
As verificações de capacidade financeira da UKGC, no sentido cotidiano da expressão, partem portanto dessa base. A maioria das dúvidas dos apostadores britânicos diz respeito às duas camadas financeiras a seguir. As verificações de vulnerabilidade financeira e as avaliações de risco financeiro acrescentam uma camada financeira definida. Elas não substituem o monitoramento comportamental.
Verificações de vulnerabilidade financeira e o limite de £150
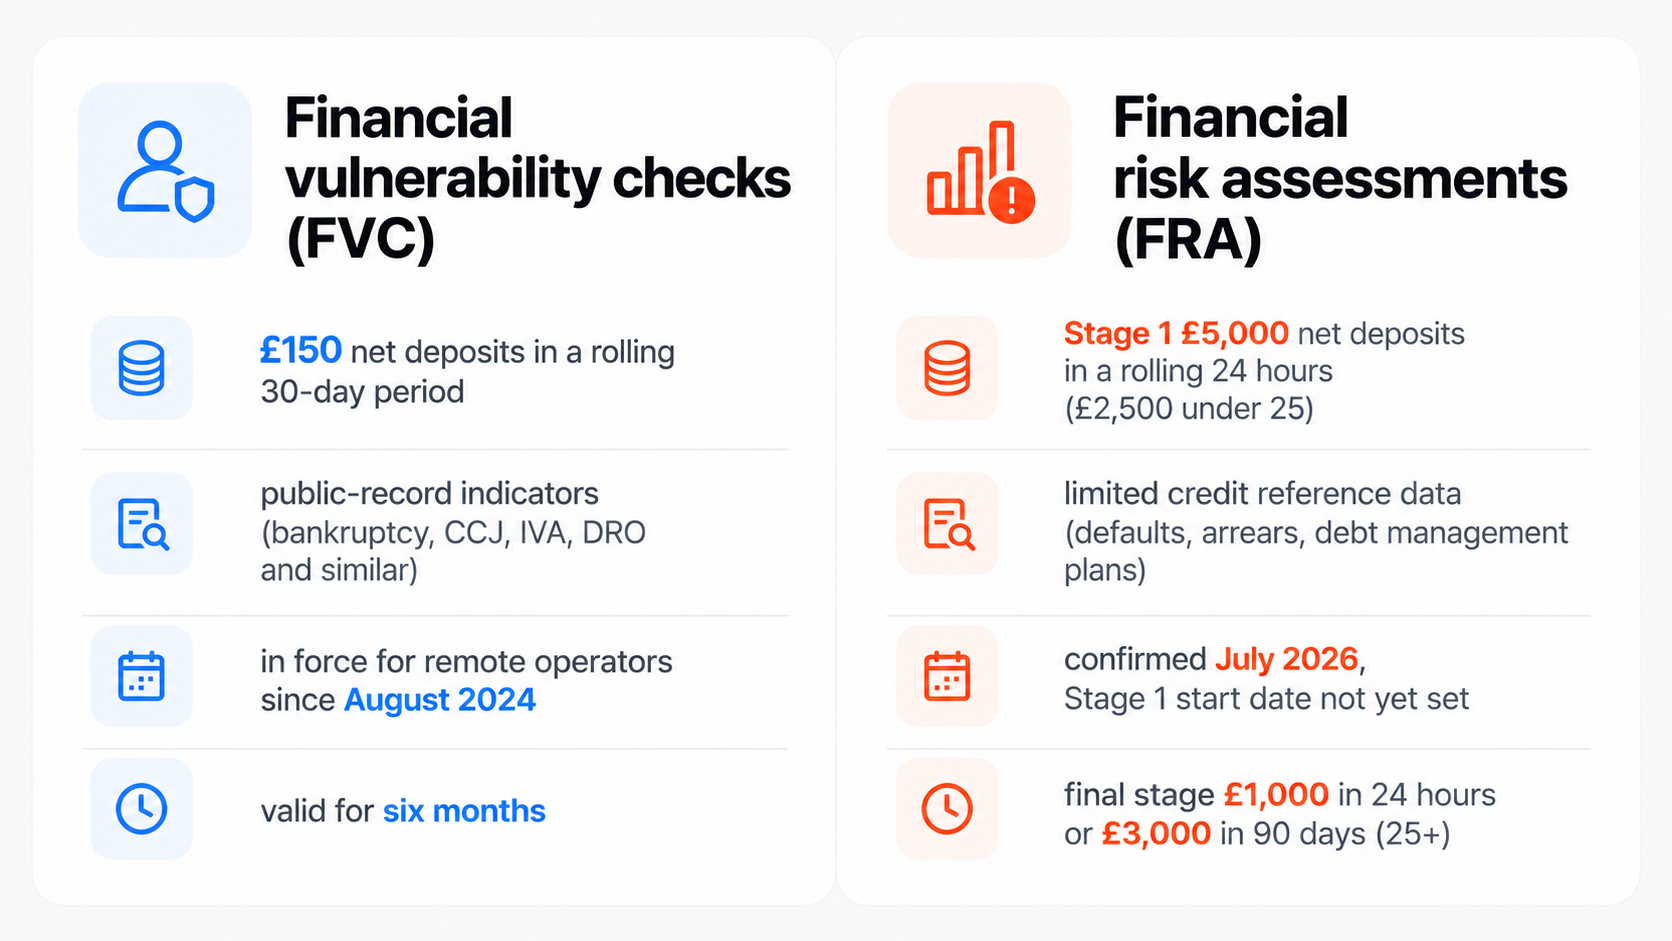
As verificações de vulnerabilidade financeira tornaram-se obrigatórias para operadoras remotas em 30 de agosto de 2024. O gatilho era de £500 em depósitos líquidos em um período móvel de 30 dias. Em fevereiro de 2025, o limite caiu para £150 em depósitos líquidos no mesmo período móvel.
Depósitos líquidos são os depósitos menos os saques. O valor conta o dinheiro movimentado para a conta, e não as perdas. As operadoras podem verificar antes, e a revisão de implementação da Comissão constatou que 36% delas já faziam isso no cadastro ou no primeiro depósito.
Uma verificação concluída permanece válida por seis meses. Com o limite de £500, as operadoras verificaram em média 7% das contas ativas nos três primeiros meses. Dessas verificações, 78% retornaram em até 10 minutos.
A Comissão também declarou que as operadoras não precisam aplicar ações automáticas de alto atrito, como encerrar uma conta, com base apenas em uma verificação. Um único county court judgment pode indicar risco menor que um decreto de falência.
O que as avaliações de risco financeiro verificam
Em 7 de julho de 2026, a Comissão confirmou que as avaliações de risco financeiro exigidas das operadoras começarão em etapas. A Etapa 1 abrange as maiores operadoras. A avaliação é acionada quando os depósitos líquidos superam £5.000 em um período móvel de 24 horas, ou £2.500 para clientes com menos de 25 anos. A Comissão afirma que menos de 0,5% dos clientes ultrapassam o patamar de £5.000.
Limites intermediários virão após o trabalho com grupos de implementação. A etapa final fixa o patamar em depósitos líquidos acima de £1.000 em 24 horas ou £3.000 em 90 dias para clientes com 25 anos ou mais. Para os menores de 25, os valores são £750 e £2.000.
No momento da redação, em outubro de 2026, a Comissão não havia publicado a data de início da Etapa 1. Sua atualização de julho de 2026 diz que a data virá em uma resposta formal à consulta. Durante a implementação inicial, ela não tomará medidas de fiscalização contra operadoras que deixarem de agir com base em uma avaliação, desde que cumpram os requisitos existentes.
Dados de um projeto-piloto moldaram o desenho. Segundo a Comissão, menos de 3% das contas precisariam de avaliação na implementação completa, e 97% delas poderiam ser avaliadas sem atrito. Menos de 1 em cada 1.000 contas precisaria de avaliação, mas não conseguiria obtê-la sem atrito.
O que as verificações britânicas não medem
💡 Ponto-chave: nenhuma das ferramentas britânicas calcula um orçamento pessoal de apostas. Nenhuma pede a renda por padrão, e nenhuma afeta a pontuação de crédito do cliente.
As verificações de vulnerabilidade financeira só detectam eventos graves e já públicos. A própria Comissão observa que elas não identificam inadimplências, atrasos nem estresse financeiro geral. As avaliações de risco financeiro vão preencher parte dessa lacuna para os grandes apostadores, mas ainda medem sinais de risco, e não renda disponível.
Regulamentações de capacidade financeira em apostas pelo mundo
Não existe um padrão internacional para verificações financeiras em apostas. Alguns reguladores fixam limites rígidos de depósito. Outros se apoiam em um dever de cuidado geral, reforçado por pontos de contato específicos. Há ainda os que priorizam os meios de pagamento.
Os quatro mercados a seguir mostram o quanto as abordagens diferem. Incluímos apenas regras confirmadas pelos próprios reguladores.
Reino Unido
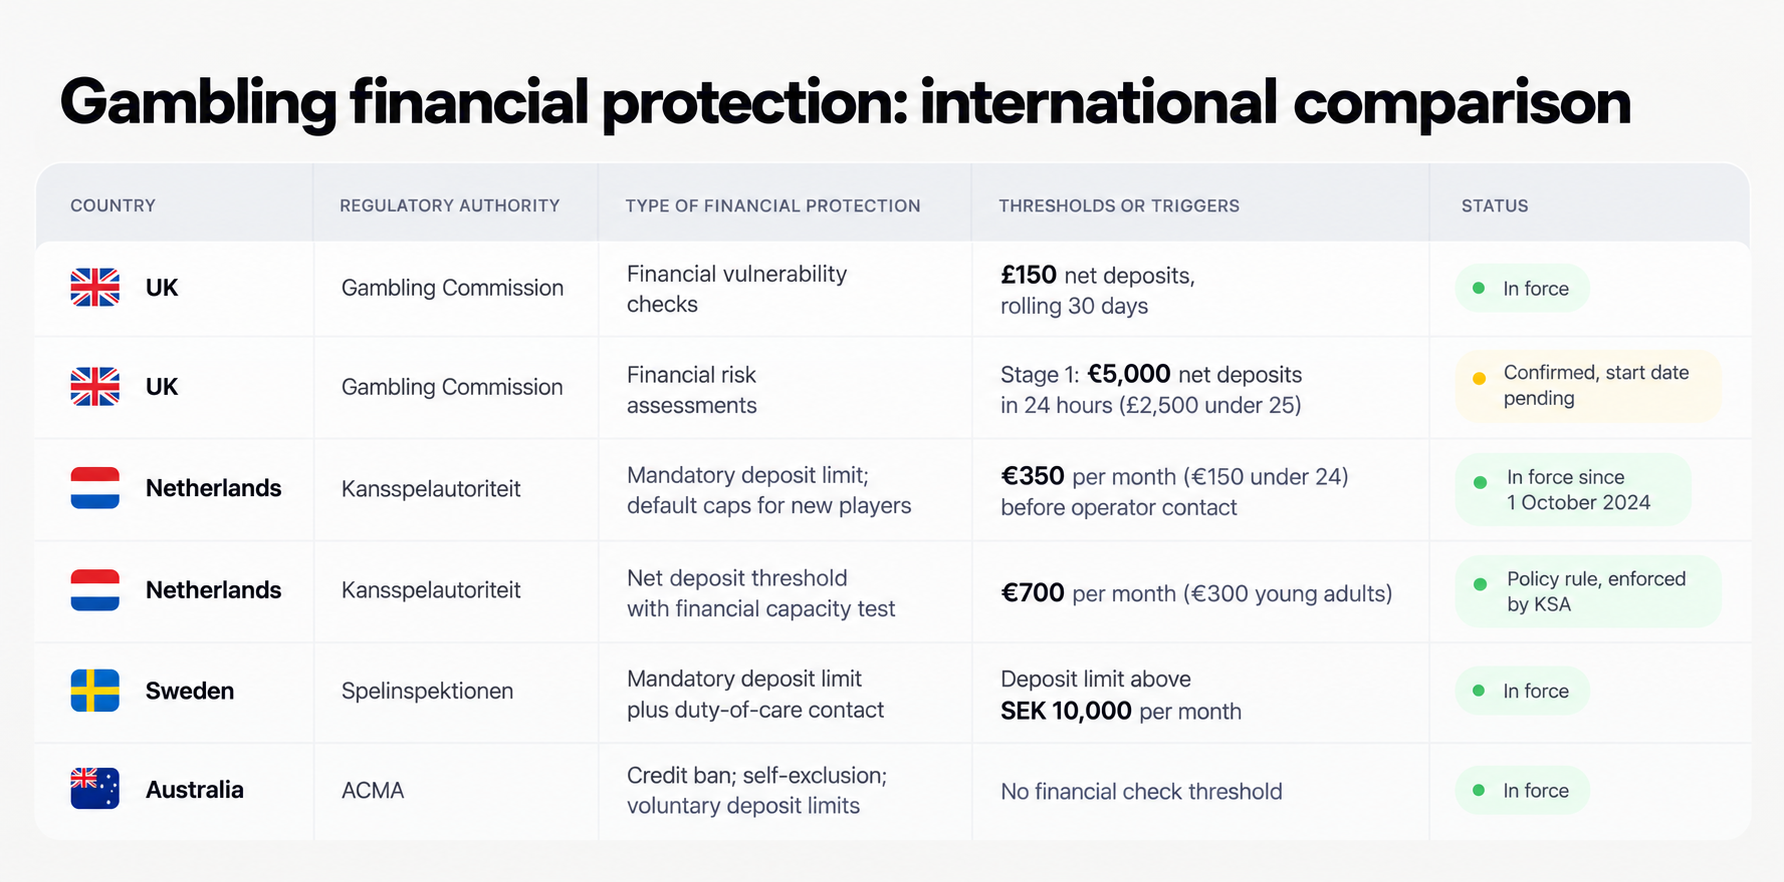
O Reino Unido combina monitoramento comportamental contínuo com gatilhos financeiros definidos. As verificações de vulnerabilidade financeira, com £150 em depósitos líquidos em um período móvel de 30 dias, já valem para as operadoras remotas.
As avaliações de risco financeiro baseadas em dados de crédito estão confirmadas, mas ainda não entraram em vigor. O contexto de mercado importa aqui. No primeiro trimestre de 2026, as marcas com licença local concentraram 97,0% da demanda no Reino Unido pelo Blask Index, uma medida em tempo real do volume de demanda de mercado por marcas de iGaming em um determinado país, com base em dados de busca normalizados. As marcas offshore ficaram com 3,0%, ante 2,85% um ano antes, de acordo com a análise da Blask sobre o Reino Unido no primeiro trimestre de 2026. Esses dados não mostram o que causou a mudança.
📚 Leia mais: O iGaming do Reino Unido após o imposto de 40%: a Bet365 ganha espaço enquanto o mercado se reorganiza
Países Baixos
A autoridade de jogos dos Países Baixos (Kansspelautoriteit, KSA) aplica o que mais se aproxima de um verdadeiro teste de capacidade financeira. Todo jogador deve definir um limite de depósito ao abrir a conta. Desde 1º de outubro de 2024, as contas novas começam com um teto mensal de depósitos de no máximo €350 para adultos e €150 para jogadores com menos de 24 anos. Para ir além, é preciso entrar em contato com a operadora.
Uma segunda camada vem da Regra de Política de Jogo Responsável 2024 da KSA: um limite mensal de depósitos líquidos de €700, ou €300 para jovens adultos. Segundo a KSA, as operadoras devem bloquear novos depósitos pelo resto do mês quando o jogador ultrapassa esse valor, a menos que uma avaliação de capacidade financeira justifique mais.
Essa avaliação deve se basear em informações suficientes, corretas e verificáveis, como holerites ou declarações de imposto. Em fevereiro de 2025, a KSA alertou as operadoras de que alguns testes se apoiavam em evidências frágeis. O governo também trabalha em um limite de depósito entre operadoras, vinculado a um teste de capacidade financeira. Essa medida segue como proposta e depende de legislação.
Suécia
A Suécia segue o caminho do dever de cuidado. A Lei de Jogos exige que as licenciadas protejam os jogadores contra o jogo excessivo, e os jogadores online devem definir limites de depósito.
As regras suecas acrescentam um ponto de contato específico. Segundo o Capítulo 11, Seção 5 do Decreto de Jogos, a licenciada deve contatar qualquer jogador que defina um limite de depósito acima de SEK 10.000 por mês. Em abril de 2026, a Spelinspektionen abriu processos de supervisão sobre como as operadoras trataram o tema para clientes de 18 a 24 anos. Em junho de 2026, ela os encerrou sem nenhuma medida adicional.
Austrália
A Austrália não tem exigência nacional de verificação de capacidade financeira para apostas esportivas online. Em vez disso, ela se apoia em regras de pagamento, autoexclusão e ferramentas de pré-compromisso.
Desde 11 de junho de 2024, as operadoras licenciadas de apostas online e por telefone não podem aceitar cartões de crédito, fundos vinculados a cartões de crédito ou moeda digital. A ACMA fiscaliza a proibição. O BetStop, o registro nacional de autoexclusão, e os limites de depósito oferecidos pelas operadoras integram a estrutura nacional de proteção ao consumidor.
Por que as abordagens regulatórias diferem
A estrutura de mercado explica boa parte da diferença. O Reino Unido licencia cassino e apostas online com regras de imposto e tributação que favorecem um grande mercado local. Os Países Baixos abriram seu mercado online regulado somente em 2021 e já incluíram padrões rígidos desde o início. A Austrália proíbe totalmente o cassino online, e por isso suas regras se concentram nas apostas esportivas.
O acesso aos dados também pesa. No Reino Unido, os dados de agências de informações de crédito são amplamente disponíveis. Outros países restringem como empresas privadas podem usá-los para fins que não sejam de concessão de crédito. A legislação de privacidade e a pressão política moldam o restante.
Limites de depósito, testes de capacidade financeira e verificações da origem dos recursos são ferramentas regulatórias distintas. Os limites usam medidas e períodos diferentes.
O que acontece quando um jogador é reprovado em uma verificação de capacidade financeira ou de risco financeiro?
“Reprovar” é um termo enganoso. A maioria das verificações não gera um resultado de aprovação ou reprovação. Elas retornam informações, e a operadora decide o que fazer com elas.
No Reino Unido, uma verificação de vulnerabilidade financeira que encontra uma decisão judicial, por exemplo, não obriga a operadora a encerrar a conta. Já um jogador holandês acima do limite de €700 fica sem poder depositar pelo resto do mês, a menos que o teste de capacidade financeira justifique um valor maior.
Verificação adicional
O passo seguinte mais comum é um pedido de mais informações. A operadora pode pedir que o cliente confirme a renda, explique um padrão de depósitos ou envie documentos.
No Reino Unido, espera-se o pedido de documentos principalmente quando as verificações sem atrito não conseguem dar uma resposta. Pelo desenho das avaliações de risco financeiro, isso deve ocorrer em menos de 1 a cada 1.000 contas. Além disso, as revisões de prevenção à lavagem de dinheiro seguem regras próprias e podem exigir documentos em qualquer faixa de gasto.
Limites de depósito e restrições de conta
Quando a verificação indica risco, as operadoras podem definir um limite de depósito, reduzir um limite existente ou pausar os depósitos enquanto uma revisão manual é feita. A UKGC lista os limites de depósito automáticos como uma das opções, seja como medida final, seja como medida temporária.
A suspensão ou o encerramento da conta fica no extremo da escala. Em geral, essa medida decorre de um conjunto de achados, e não de um único dado. Ainda assim, o cliente deve poder sacar o saldo, como confirma a orientação da KSA sobre o bloqueio de depósitos nos Países Baixos.
Suporte ao jogador e intervenções de jogo responsável
Muitos desfechos são de apoio, e não restritivos. Entre as medidas típicas estão uma conversa sobre jogo mais seguro, links para orientação sobre dívidas ou um período de pausa.
As operadoras também podem oferecer autoexclusão quando o cliente a solicita. Essas verificações de jogo responsável funcionam melhor quando a mensagem explica por que a operadora interveio.
📚 Leia mais: Política de jogo responsável
Como as verificações de capacidade financeira afetam operadoras de cassino online e de apostas esportivas
Quando os reguladores impõem verificações de capacidade financeira em apostas, as operadoras arcam com a maior parte do custo. Para elas, as verificações são ao mesmo tempo uma condição da licença e um custo operacional. Assim, mudam ao mesmo tempo o onboarding, os pagamentos, o atendimento e a gestão de VIPs.
O impacto se concentra na faixa de maior gasto. É nela que as verificações disparam com mais frequência e que está a maior parte da receita. A UKGC reconhece abertamente que as avaliações de risco financeiro vão reduzir o GGR, principalmente pelo menor gasto de grandes apostadores em dificuldade financeira. No entanto, o órgão não divulgou um número.
Custos de compliance e de operação
Cada verificação tem um custo de dados cobrado pelo provedor. Cada escalonamento exige um analista treinado. Além disso, as operadoras pagam por mudanças de sistema, trilhas de auditoria e treinamento de equipe.
As operadoras menores sentem mais esse peso. A UKGC limitou a Etapa 1 das avaliações de risco financeiro às maiores operadoras, o que dá às marcas menores tempo para se preparar.
Onboarding e verificação de jogadores
As verificações financeiras agora ficam ao lado das verificações de identidade no processo de verificação. Muitas operadoras do Reino Unido fazem uma verificação de vulnerabilidade no cadastro ou no primeiro depósito, antes de qualquer limite se aplicar.
Isso tem forte ligação com o KYC, mas as perguntas são diferentes. O KYC pergunta quem é o cliente. Já as verificações financeiras perguntam se o gasto aumenta o risco.
Retenção e experiência do cliente
Pedidos de documentos sem explicação são uma fonte frequente de reclamações. Quando uma verificação parece invasiva ou arbitrária, o cliente pode migrar para um concorrente ou para um site sem licença.
Uma comunicação clara reduz esse risco. As equipes de retenção e os sistemas de CRM precisam saber quais clientes estão em análise. Dessa forma, ofertas de bônus não chegam a alguém que a equipe de risco acabou de restringir.
Jogo responsável e gestão de risco
As verificações financeiras também dão informações melhores às operadoras. Uma visão de risco baseada em dados de crédito e registros públicos, combinada a sinais comportamentais, oferece um retrato mais completo do que cada fonte isolada.
Para as equipes financeiras, o efeito aparece na concentração de GGR e NGR. A receita que depende de poucas contas de alto gasto traz mais exposição regulatória do que a receita distribuída por uma base ampla.
Como as operadoras implementam verificações de capacidade financeira e de risco financeiro
Uma estrutura eficaz conecta dados, decisões e registros. Os reguladores olham menos para o fato de a operadora ter feito uma verificação e mais para o que ela fez com o resultado.
As etapas abaixo refletem a prática comum em mercados regulados. No entanto, as obrigações específicas dependem da licença.
Monitoramento da atividade do cliente
As operadoras acompanham os depósitos líquidos de cada cliente nos períodos exatos que as regras usam. No Reino Unido, são o período móvel de 30 dias, de 24 horas ou de 90 dias. Nos Países Baixos, são os meses-calendário.
Acertar a medida é fundamental. Um sistema que conta depósitos brutos em vez de depósitos líquidos, ou um mês-calendário em vez de uma janela móvel, dispara as verificações na hora errada.
Integração de serviços de verificação de terceiros
A maioria das operadoras compra dados de registros públicos e de crédito de provedores especializados por meio de uma API. No Reino Unido, as agências de informações de crédito fornecem os dados das avaliações de risco financeiro.
A revisão da Commission constatou que a maioria das verificações de vulnerabilidade retorna em minutos. Mesmo assim, as operadoras precisam de um plano alternativo para timeouts, dados ausentes e clientes que não podem ser identificados.
Gestão de dados e privacidade do jogador
Dados financeiros são sensíveis. Por isso, as operadoras precisam de base legal para tratá-los, de um aviso de privacidade claro e de controles de acesso rigorosos.
Vale o princípio da minimização de dados. O desenho das avaliações de risco financeiro do Reino Unido entrega às operadoras quatro dados e uma visão geral de risco, e não um relatório de crédito completo. Qualquer pedido adicional, como extratos bancários, exige um motivo específico.
Documentação de decisões e compliance
Toda verificação deve deixar um registro: o gatilho, os dados recebidos, a decisão tomada e o motivo. Os reguladores pedem esses registros em revisões de compliance, como fez a Spelinspektionen em seus casos de 2026.
Bons registros também protegem a operadora em disputas. Eles mostram que a decisão foi proporcional e baseada em evidências.
O debate em torno das verificações de capacidade financeira
As verificações de capacidade financeira em apostas dividem o setor e os ativistas mais do que a maioria dos temas de compliance. Os dois lados concordam que existe dano financeiro grave. Porém, discordam sobre até onde as verificações devem ir e quem deve arcar com o custo.
As evidências sobre os resultados ainda são limitadas. As avaliações de risco financeiro não entraram em vigor no Reino Unido, e os reguladores publicaram apenas dados iniciais de implementação sobre as verificações existentes.
Proteção ao consumidor e prevenção de danos
Os defensores argumentam que as operadoras já enxergam os sinais de alerta nos dados de depósito e devem agir sobre eles. Os dados de crédito podem revelar problemas de endividamento que só o monitoramento comportamental não detectaria.
Os números da própria UKGC sustentam parte desse argumento. Grandes apostadores apresentam planos de gestão de dívidas e inadimplência em uma taxa de duas a cinco vezes a da população em geral.
Preocupações com privacidade e dados financeiros
Os críticos questionam se uma operadora de apostas deveria ter acesso a informações de crédito. Além disso, os clientes podem se opor a compartilhar holerites ou extratos bancários por uma atividade de lazer.
O modelo do Reino Unido tenta limitar isso com verificações sem atrito, um conjunto restrito de dados e nenhum efeito sobre o score de crédito. No entanto, os pedidos de documentos continuam possíveis e geram as objeções mais fortes.
Riscos de atrito desnecessário para o jogador
Limites baixos pegam muitos clientes que não correm risco financeiro. Cada etapa extra gera demora e pode soar como uma acusação.
Os reguladores reconhecem esse problema. A UKGC alertou contra bloqueios automáticos de conta baseados em um único indicador de baixo risco. Além disso, optou por uma implementação em etapas, em parte para limitar o atrito.
Possível migração para operadoras sem licença
A principal preocupação do setor é que verificações rígidas empurrem os clientes para cassinos offshore que não fazem verificação alguma. Esse risco é muito citado, porém difícil de medir isoladamente.
Os dados de demanda mostram o tamanho do segmento offshore, como nos números do Reino Unido acima. Contudo, não permitem atribuir uma mudança a uma regra específica, porque mudanças tributárias, limites de aposta e fiscalização se movem ao mesmo tempo.
Como os requisitos de capacidade financeira em apostas podem evoluir
Três movimentos merecem acompanhamento. Primeiro, a UKGC vai divulgar a data de início da Etapa 1 das avaliações de risco financeiro e, depois, definir limites provisórios. Segundo, os Países Baixos trabalham em um limite de depósito entre operadoras, vinculado a um teste de capacidade financeira.
Terceiro, outros reguladores observam os dois modelos. Portanto, espere mais interesse em visões únicas do cliente entre operadoras, já que limites por marca deixam passar clientes que distribuem o gasto em várias contas.
Para as operadoras, o passo prático é construir sistemas capazes de lidar com novos limites e períodos de medição sem reconstrução. Para os jogadores, o ponto principal é mais simples: a maioria das verificações roda em segundo plano, e um pedido de informações não é um julgamento.
Perguntas frequentes sobre verificações de capacidade financeira em apostas
O que é uma verificação de capacidade financeira em apostas?
É uma análise que a operadora faz para avaliar se o gasto de um cliente com apostas pode indicar dano financeiro. Dependendo do país, pode ser uma triagem de vulnerabilidade em registros públicos, uma avaliação de risco com dados de crédito, um teste de renda ou um contato sobre limite de depósito.
As verificações de capacidade financeira são obrigatórias?
Algumas são. No Reino Unido, as verificações de vulnerabilidade financeira são obrigatórias para operadoras remotas, enquanto as avaliações de risco financeiro estão confirmadas, mas ainda não em vigor. Nos Países Baixos, valem limites de depósito e testes de capacidade financeira. Outros países não têm essa exigência, e as operadoras podem fazer verificações voluntárias.
O que dispara uma verificação de capacidade financeira?
Os gatilhos incluem limites regulatórios, como depósitos líquidos acima de um valor e período definidos, sinais comportamentais, como um aumento brusco nos depósitos, e ações do cliente, como elevar um limite de depósito. Além disso, as operadoras podem adotar gatilhos internos mais rígidos.
Qual é o limite de capacidade financeira em apostas no Reino Unido?
Não há um limite único de verificações de capacidade financeira em apostas no Reino Unido. Elas têm dois gatilhos separados. As verificações de vulnerabilidade financeira se aplicam a partir de £150 em depósitos líquidos em um período móvel de 30 dias. Já as avaliações de risco financeiro começarão em £5.000 em depósitos líquidos em um período móvel de 24 horas (£2.500 para menores de 25 anos), caindo com o tempo para £1.000 em 24 horas ou £3.000 em 90 dias.
As verificações de capacidade financeira afetam o seu score de crédito?
Não. As verificações de vulnerabilidade financeira do Reino Unido usam apenas registros públicos. A Commission afirma que as avaliações de risco financeiro usam dados de agências de informações de crédito sem nenhum impacto no score de crédito do cliente.
Um cassino pode pedir extratos bancários?
Sim, em alguns casos. As operadoras podem pedir documentos quando as verificações automáticas não dão uma resposta clara, durante uma revisão de prevenção à lavagem de dinheiro ou, nos Países Baixos, quando o jogador quer depositar acima do limite mensal. Porém, os documentos não fazem parte de toda verificação.
Uma operadora de apostas pode congelar uma conta após uma verificação?
Ela pode restringir uma conta se o quadro geral de risco justificar, mas uma verificação sozinha não exige isso. No Reino Unido, as operadoras não são obrigadas a bloquear contas com base apenas no resultado de uma verificação de vulnerabilidade. Nos Países Baixos, os depósitos ficam bloqueados no mês quando passam do limite de depósitos líquidos, mas os saques continuam possíveis.
As verificações de capacidade financeira são o mesmo que KYC?
Não. O KYC confirma identidade e idade e apoia as obrigações de prevenção à lavagem de dinheiro. Já as verificações financeiras avaliam o risco financeiro. Ambos costumam ocorrer no onboarding, e por isso os clientes os confundem.
Todos os países exigem verificações de capacidade financeira?
Não. As abordagens variam bastante. O Reino Unido, os Países Baixos e a Suécia usam gatilhos financeiros e regras de contato diferentes. Já a Austrália adota a proibição de crédito, a autoexclusão e ferramentas de limite de depósito, em vez de verificações financeiras. Muitos mercados não têm nenhuma exigência específica.